Η ανοχή στον κίνδυνο στις επενδύσεις είναι το μέγεθος της πτώσης της αξίας που ένας επενδυτής είναι διατεθειμένος να αντέξει χωρίς να πουλήσει, με αντάλλαγμα μεγαλύτερη αναμενόμενη απόδοση μακροπρόθεσμα. Η ανοχή στον κίνδυνο καθορίζει κυρίως το ποσοστό των χρημάτων που μπαίνει σε μετοχές, τον τύπο επένδυσης που πέφτει περισσότερο, απέναντι στα πιο σταθερά ομόλογα και τα μετρητά. Για έναν αρχάριο, το πιο καθαρό μέτρο της ανοχής στον κίνδυνο είναι μια απώλεια σε ευρώ πάνω στο ποσό που πραγματικά σχεδιάζει να επενδύσει, όχι ένα ποσοστό. Η μεγαλύτερη απώλεια σε ευρώ που ένας επενδυτής θα άντεχε οδηγεί σε ένα αρχικό μείγμα μετοχών, ομολόγων και μετρητών, του οποίου η χειρότερη χρονιά μένει μέσα σε αυτή την απώλεια.
Η προθυμία είναι μόνο το ένα μισό της απόφασης. Το άλλο μισό είναι η ικανότητα ανάληψης κινδύνου, η οικονομική δυνατότητα να απορροφήσετε μια απώλεια χωρίς να βλάψετε έναν στόχο, και οι δύο μπορούν να δείχνουν αντίθετες κατευθύνσεις για το ίδιο άτομο. Η συνετή αφετηρία είναι η χαμηλότερη από τις δύο. Στην κοινή κλίμακα, αυτή η αφετηρία πέφτει σε ένα από τρία επίπεδα, από συντηρητικό έως επιθετικό, με ένα μέτριο επίπεδο που κρατά σε ισορροπία την ανάπτυξη και τη σταθερότητα. Το επίπεδο στο οποίο καταλήγει ένας επενδυτής εξαρτάται από τον επενδυτικό ορίζοντα, το εισόδημα, τις αποταμιεύσεις, τα χρέη και την εξάρτηση από τα χρήματα, που επηρεάζουν κυρίως την ικανότητα, και από την εμπειρία και τον χαρακτήρα, που επηρεάζουν την προθυμία. Η νεότητα αυξάνει περισσότερο από όλα την ικανότητα, επειδή ένας νέος επενδυτής έχει δεκαετίες για να ανακάμψει από μια πτώση.
Η ικανότητα στηρίζεται σε γεγονότα, ενώ η προθυμία χρειάζεται ένα μέτρο. Ο επενδυτής τη μετρά με έναν αυτοέλεγχο που μετατρέπει τις πτώσεις της αγοράς σε απώλειες σε ευρώ πάνω στο δικό του ποσό, όπως 3.000 € για πτώση 30% σε 10.000 €. Το ερωτηματολόγιο ενός broker είναι τότε ένας διασταυρωτικός έλεγχος, αν και σε ανοδική αγορά τείνει να υπερεκτιμά την ανοχή στον κίνδυνο. Το ποσό σε ευρώ οδηγεί στο μείγμα. Οι μετοχές απαιτούν μεγαλύτερη ανοχή στον κίνδυνο από τα ομόλογα, επειδή πέφτουν βαθύτερα και για περισσότερο χρόνο, και στις αποδόσεις από το 1926 που δημοσιεύει η Vanguard, μεγάλη αμερικανική εταιρεία διαχείρισης κεφαλαίων, η χειρότερη ημερολογιακή χρονιά κυμαίνεται από περίπου -10% για ένα συντηρητικό μείγμα 20/80 έως περίπου -35% για ένα επιθετικό μείγμα 80/20. Μια γραπτή κατανομή περιουσιακών στοιχείων και η επαναστάθμιση κρατούν το μείγμα που επιλέξατε στο επίπεδό του, και σε έναν συνταξιοδοτικό λογαριασμό τα χρήματα που συνήθως μένουν εκεί μέχρι τη συνταξιοδότηση αυξάνουν την ικανότητα ανάληψης κινδύνου σε αυτά τα χρήματα.
Ένα μείγμα που δεν ταιριάζει με την ανοχή στον κίνδυνο κοστίζει χρήματα προς οποιαδήποτε κατεύθυνση. Υπερβολικός κίνδυνος οδηγεί σε πώληση μετά από μια πτώση, που κλειδώνει την απώλεια, και πολύ λίγος κίνδυνος σημαίνει πιο αργή ανάπτυξη και έναν στόχο που επιτυγχάνεται αργότερα ή χάνεται. Στην Ελλάδα το ερώτημα συνοδεύει και πολλούς νέους λογαριασμούς, επειδή η MiFID II, ο ευρωπαϊκός νόμος για τις επενδυτικές υπηρεσίες, απαιτεί από μια εταιρεία που συστήνει επενδύσεις ή διαχειρίζεται ένα χαρτοφυλάκιο να γνωρίζει την ανοχή στον κίνδυνο του επενδυτή. Ένας νέος επενδυτής το απαντά χωρίς καμία παλιά πτώση να κοιτάξει πίσω, οπότε η εκτίμηση στηρίζεται στον αυτοέλεγχο σε ευρώ, ξεκινά ένα επίπεδο χαμηλότερα όταν υπάρχει αμφιβολία και δοκιμάζεται στην πρώτη πραγματική πτώση της αγοράς. Όταν αυτό το επίπεδο είναι πολύ χαμηλό για έναν στόχο, ο επενδυτής κλείνει το κενό αποταμιεύοντας περισσότερα, επεκτείνοντας τον ορίζοντα ή αναδιαμορφώνοντας τον στόχο, όχι με ένα πιο ριψοκίνδυνο μείγμα. Ακόμη και ένα μείγμα που ταιριάζει καλά αφήνει ακάλυπτους δύο κινδύνους, την κατάρρευση μιας μεμονωμένης συμμετοχής και μια αναγκαστική πώληση, και τα ευρέως διαφοροποιημένα αμοιβαία κεφάλαια και ένα αποθεματικό έκτακτης ανάγκης προστατεύουν από αυτούς.
Τι είναι η ανοχή στον κίνδυνο στις επενδύσεις;
Η ανοχή στον κίνδυνο στις επενδύσεις είναι η προθυμία ενός επενδυτή να αποδεχτεί πτώσεις στην αξία των επενδύσεών του με αντάλλαγμα μεγαλύτερη αναμενόμενη απόδοση μακροπρόθεσμα. Η ανοχή στον κίνδυνο μετρά την προθυμία, τη συναισθηματική πλευρά του κινδύνου, και καθορίζει πόσο από τα χρήματα ενός επενδυτή μπορεί να βρίσκεται σε περιουσιακά στοιχεία που πέφτουν χωρίς να πουληθούν μια κακή χρονιά. Η ανοχή στον κίνδυνο αφήνει έξω την οικονομική δυνατότητα απορρόφησης μιας απώλειας, ένα ξεχωριστό μέγεθος που λέγεται ικανότητα ανάληψης κινδύνου.
Το να κρατάμε χωριστά την προθυμία από τη δυνατότητα έχει σημασία, επειδή οι ορισμοί που χρησιμοποιούνται διαφωνούν. Η Financial Industry Regulatory Authority (FINRA) εποπτεύει τους αμερικανούς brokers, και ο οδηγός της για επενδυτές περιγράφει την ανοχή στον κίνδυνο ως «το ποσό του επενδυτικού κινδύνου που είστε πρόθυμοι και σε θέση να αποδεχτείτε», ενώνοντας την προθυμία και τη δυνατότητα σε ένα μέγεθος. Σε αυτό το άρθρο η ανοχή στον κίνδυνο σημαίνει μόνο την προθυμία, και η ικανότητα ανάληψης κινδύνου σημαίνει τη δυνατότητα, επειδή οι δύο μπορούν να δείχνουν αντίθετες κατευθύνσεις για το ίδιο άτομο.
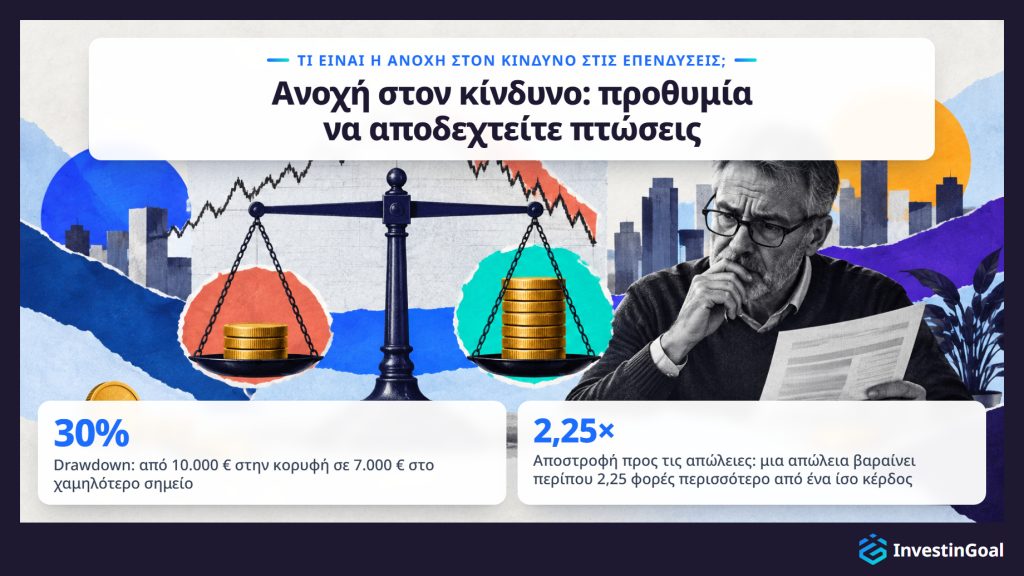
Αυτό που αποδέχεται η ανοχή στον κίνδυνο έχει δύο ονόματα. Η μεταβλητότητα είναι το μέγεθος των διακυμάνσεων της αξίας μιας επένδυσης από μήνα σε μήνα και από χρόνο σε χρόνο. Το drawdown είναι η πτώση από μια κορυφή μέχρι το χαμηλότερο σημείο πριν από ένα νέο υψηλό. Ένα χαρτοφυλάκιο που άξιζε 10.000 € στην κορυφή του και 7.000 € στο χαμηλότερο σημείο του βρίσκεται σε drawdown 30%. Το drawdown είναι το νούμερο που φαίνεται στην κατάσταση του λογαριασμού σας.
Η ανοχή στον κίνδυνο είναι συναισθηματικό μέγεθος, επειδή οι απώλειες πονούν περισσότερο από όσο ευχαριστούν τα ίσα κέρδη. Οι ψυχολόγοι Daniel Kahneman και Amos Tversky περιέγραψαν αυτή την ασυμμετρία, που λέγεται αποστροφή προς τις απώλειες, στη θεωρία των προοπτικών, το μοντέλο τους του 1979 για το πώς επιλέγουν οι άνθρωποι όταν το αποτέλεσμα είναι αβέβαιο. Το 1992 εκτίμησαν ότι μια απώλεια βαραίνει περίπου 2,25 φορές περισσότερο από ένα κέρδος του ίδιου μεγέθους. Μια πτώση 1.000 € βαραίνει έναν επενδυτή περίπου όσο τον ευχαριστεί ένα κέρδος 2.250 €, γι' αυτό μια πτώση που φαίνεται μικρή στα χαρτιά μπορεί να φαίνεται μεγάλη στον δικό σας λογαριασμό.
Η ανοχή στον κίνδυνο δεν είναι επίσης το ίδιο με την αντίληψη του κινδύνου, τη στιγμιαία εικόνα για το πόσο επικίνδυνο φαίνεται το χρηματιστήριο. Η αντίληψη του κινδύνου αλλάζει από εβδομάδα σε εβδομάδα με τους τίτλους των ειδήσεων και τις πρόσφατες καταρρεύσεις, και γι' αυτό η δηλωμένη ανοχή στον κίνδυνο φαίνεται συχνά υψηλότερη μετά από μια μακρά άνοδο και χαμηλότερη μετά από μια κατάρρευση. Μια μελέτη του 2011 των Rui Yao και A. Curl παρακολούθησε τους ίδιους ανθρώπους επί αρκετά χρόνια και διαπίστωσε ότι η δηλωμένη ανοχή στον κίνδυνο τείνει να ανεβαίνει όταν ανεβαίνουν οι αποδόσεις της αγοράς και να πέφτει όταν πέφτουν.
Ο προσδιορισμός «στις επενδύσεις» ξεχωρίζει αυτή την έννοια από δύο άλλες. Στην κυβερνοασφάλεια και στη διαχείριση επιχειρηματικού κινδύνου, η ανοχή στον κίνδυνο περιγράφει πόσο κίνδυνο αποδέχεται ένας οργανισμός στα συστήματά του ή στην επιχείρησή του. Στις επενδύσεις, η ανοχή στον κίνδυνο ανήκει σε ένα άτομο και σε ένα χαρτοφυλάκιο, έχει επίπεδα από χαμηλό έως υψηλό και φαίνεται στις απαντήσεις σε ερωτήσεις για το πώς θα αντιδρούσατε σε μια πτώση.
Από όλες τις επενδυτικές αποφάσεις, η ανοχή στον κίνδυνο διαμορφώνει μία πάνω απ' όλες: το ποσοστό των χρημάτων σας που πηγαίνει σε περιουσιακά στοιχεία που πέφτουν, όπως οι μετοχές, απέναντι στο ποσοστό σε πιο σταθερά στοιχεία. Ένα ποσοστό που ορίζεται στο επίπεδο της ανοχής σας στον κίνδυνο είναι ένα ποσοστό που κρατάτε μέσα από μια κακή χρονιά αντί να πουλάτε στον πάτο, και η σωστή επιλογή αυτού του ποσοστού είναι μία από τις πρώτες αποφάσεις στις επενδύσεις για αρχάριους.
Ένα παράδειγμα ανοχής στον κίνδυνο είναι ο Jordan, 27 ετών, που πρόκειται να επενδύσει 8.000 € για πρώτη φορά. Σε αυτό το ποσό, μια πτώση 15% είναι απώλεια 1.200 €, μια πτώση 30% είναι απώλεια 2.400 € και μια πτώση 50% είναι απώλεια 4.000 €. Ο Jordan θα άντεχε τις δύο πρώτες πτώσεις και θα πουλούσε στην τρίτη, οπότε η ανοχή στον κίνδυνο του Jordan βρίσκεται ανάμεσα σε μια πτώση 2.400 € και μια πτώση 4.000 € σε 8.000 €.
Το παράδειγμα ισχύει επειδή μετρά μόνο την προθυμία του Jordan να αντέξει μια πτώση της αξίας. Το αν ο Jordan μπορεί να αντέξει οικονομικά μια πτώση 4.000 €, με ενοίκιο να πληρώσει και αποταμιεύσεις πίσω από τα 8.000 €, είναι ένα διαφορετικό ερώτημα, και το απαντά η ικανότητα ανάληψης κινδύνου. Ένας συνάδελφος με τον ίδιο μισθό και τα ίδια 8.000 € θα μπορούσε να τραβήξει τη γραμμή στα 1.200 €, και οι δύο απαντήσεις θα ήταν ειλικρινείς.
Διαβάζετε την ανοχή στον κίνδυνο σε ευρώ, πάνω στο δικό σας ποσό. Είναι η μεγαλύτερη πτώση που θα αντέχατε χωρίς να πουλήσετε. Ένα ποσοστό μόνο του κρύβει αυτή τη γραμμή, επειδή το «30%» ακούγεται αφηρημένο μέχρι να γίνει 2.400 € από τα δικά χρήματα του Jordan.
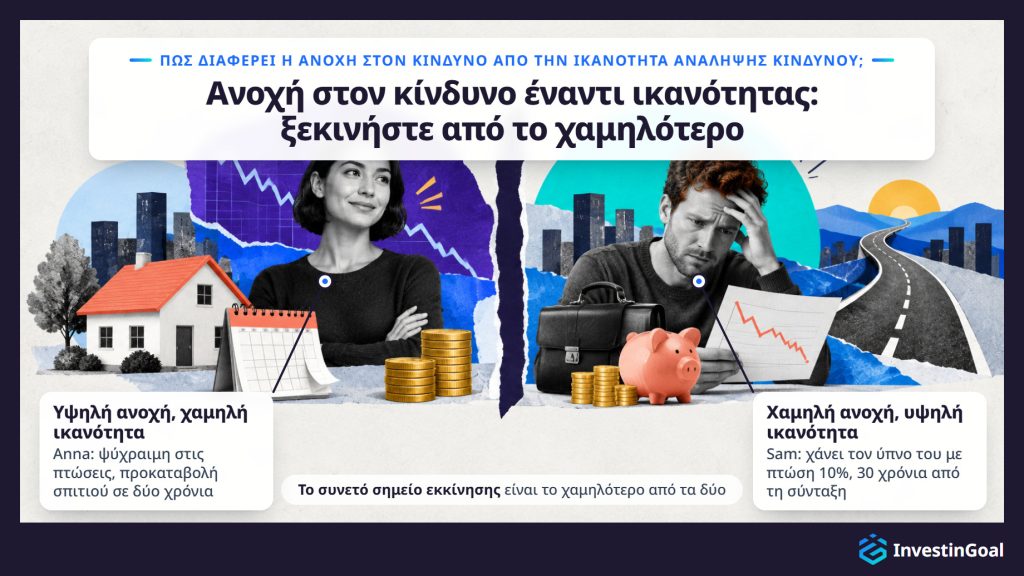
Η ανοχή στον κίνδυνο είναι η προθυμία να αντέξετε μια πτώση της αξίας, ενώ η ικανότητα ανάληψης κινδύνου είναι η οικονομική δυνατότητα να απορροφήσετε μια απώλεια χωρίς να βλάψετε έναν στόχο. Οι δύο μπορούν να δίνουν αντίθετες απαντήσεις για τον ίδιο επενδυτή, και το συνετό σημείο εκκίνησης είναι το χαμηλότερο από τα δύο.
Η ικανότητα ανάληψης κινδύνου αποτελείται από γεγονότα για τα χρήματά σας και όχι από συναισθήματα γι' αυτά: ο ορίζοντας χρόνου μέχρι να χρειαστείτε τα χρήματα, το μέγεθος και η σταθερότητα του εισοδήματός σας, οι αποταμιεύσεις και το αποθεματικό έκτακτης ανάγκης, τα χρέη σας και το πόσο στηρίζεστε στα επενδυμένα χρήματα. Καθένα από αυτά τα γεγονότα είναι κάτι για το οποίο μπορεί να ρωτήσει ένα ερωτηματολόγιο.
Η Anna μένει ψύχραιμη όταν πέφτουν οι αγορές, αλλά τα χρήματα της Anna είναι η προκαταβολή για ένα σπίτι σε δύο χρόνια: υψηλή ανοχή στον κίνδυνο, χαμηλή ικανότητα ανάληψης κινδύνου. Ο Sam χάνει τον ύπνο του με μια πτώση 10%, αλλά ο Sam απέχει 30 χρόνια από τη σύνταξη, με σταθερή δουλειά και αποθεματικό έκτακτης ανάγκης: χαμηλή ανοχή στον κίνδυνο, υψηλή ικανότητα ανάληψης κινδύνου. Ένα τεστ προθυμίας μόνο του θα έβαζε την προκαταβολή της Anna σε μετοχές δύο χρόνια πριν τη χρειαστεί η Anna. Ένα τεστ δυνατότητας μόνο του θα έβαζε τον Sam σε ένα μείγμα που ο Sam θα πουλούσε τον πρώτο κακό μήνα.
Το χαμηλότερο από τα δύο είναι η συνετή αφετηρία, επειδή το καθένα θέτει ένα όριο που το άλλο δεν μπορεί να άρει. Χρήματα που χρειάζονται μέσα σε λίγα χρόνια, και χρήματα χωρίς αποθεματικό έκτακτης ανάγκης πίσω τους, μένουν έξω από μεταβλητά περιουσιακά στοιχεία ό,τι κι αν λέει ένα ερωτηματολόγιο. Πέρα από αυτά τα δύο, κάποιοι σύμβουλοι προσθέτουν μια τρίτη διάσταση, τον απαιτούμενο κίνδυνο, την απόδοση που απαιτεί ένας στόχος, η οποία μετρά όταν το χαμηλότερο από τα δύο είναι πολύ επιφυλακτικό για να φτάσει τον στόχο.
Στις προσωπικές επενδύσεις, η όρεξη για κίνδυνο είναι ο κίνδυνος που αναζητά ένας επενδυτής για την επίτευξη ενός στόχου, ενώ η ανοχή στον κίνδυνο είναι η απώλεια που ο επενδυτής μπορεί να αντέξει χωρίς άγχος ή πώληση. Η όρεξη για κίνδυνο κοιτάζει μπροστά στο κέρδος, και η ανοχή στον κίνδυνο κοιτάζει την πτώση στον δρόμο.
Η όρεξη για κίνδυνο μπορεί να προπορεύεται της ανοχής στον κίνδυνο. Ένας επενδυτής που τον έλκουν οι μετοχές τεχνολογίας υψηλής ανάπτυξης μετά από μια χρονιά ισχυρών αποδόσεων έχει μεγάλη όρεξη για κίνδυνο, και αν ο ίδιος επενδυτής πουλήσει στην πρώτη πτώση 20%, η ανοχή στον κίνδυνο ήταν μικρότερη από την όρεξη.
Στη διαχείριση επιχειρηματικού κινδύνου, η όρεξη για κίνδυνο έχει άλλο νόημα: μια δήλωση του διοικητικού συμβουλίου μιας εταιρείας για το ποσό κινδύνου που αποδέχεται ο οργανισμός για την επίτευξη της στρατηγικής του. Το εταιρικό νόημα ανήκει στους οργανισμούς και μένει εδώ στην άκρη.
Ποια είναι τα διαφορετικά επίπεδα ανοχής στον κίνδυνο;
Τα τρία επίπεδα ανοχής στον κίνδυνο είναι χαμηλό (συντηρητικό), μέτριο και υψηλό (επιθετικό). Μια χαμηλή ανοχή στον κίνδυνο αποδέχεται μόνο τις μικρότερες πτώσεις και βάζει πρώτη τη σταθερότητα, μια μέτρια κρατά σε ισορροπία την ανάπτυξη και τη σταθερότητα, και μια υψηλή αποδέχεται μεγάλες και μακρές πτώσεις για μεγαλύτερη αναμενόμενη μακροπρόθεσμη απόδοση.
Ο αριθμός των επιπέδων είναι σύμβαση αυτού που φτιάχνει το ερωτηματολόγιο, όχι πρότυπο. Οι περισσότεροι οδηγοί χρησιμοποιούν τρία επίπεδα: συντηρητικό, μέτριο και επιθετικό. Κάποιοι χρησιμοποιούν πέντε, από πολύ συντηρητικό έως πολύ επιθετικό, και μερικοί robo-advisors, διαδικτυακές υπηρεσίες που χτίζουν και διαχειρίζονται αυτόματα ένα χαρτοφυλάκιο από τις απαντήσεις ενός πελάτη, αντικαθιστούν τα επίπεδα με μια αριθμητική βαθμολογία. Κάθε εκδοχή κινείται πάνω στην ίδια γραμμή, από τη σταθερότητα που αγοράζεται με λιγότερη ανάπτυξη στο ένα άκρο έως την ανάπτυξη που αγοράζεται με λιγότερη σταθερότητα στο άλλο. Αυτό το άρθρο χρησιμοποιεί τρία επίπεδα, και κάθε επίπεδο έχει ένα δείγμα μείγματος στον πίνακα της ενότητας για τις μετοχές και τα ομόλογα. Παρακάτω βρίσκονται τα τρία επίπεδα στην κοινή κλίμακα, ταξινομημένα με βάση το πόση πτώση αποδέχεται το καθένα με αντάλλαγμα την ανάπτυξη.
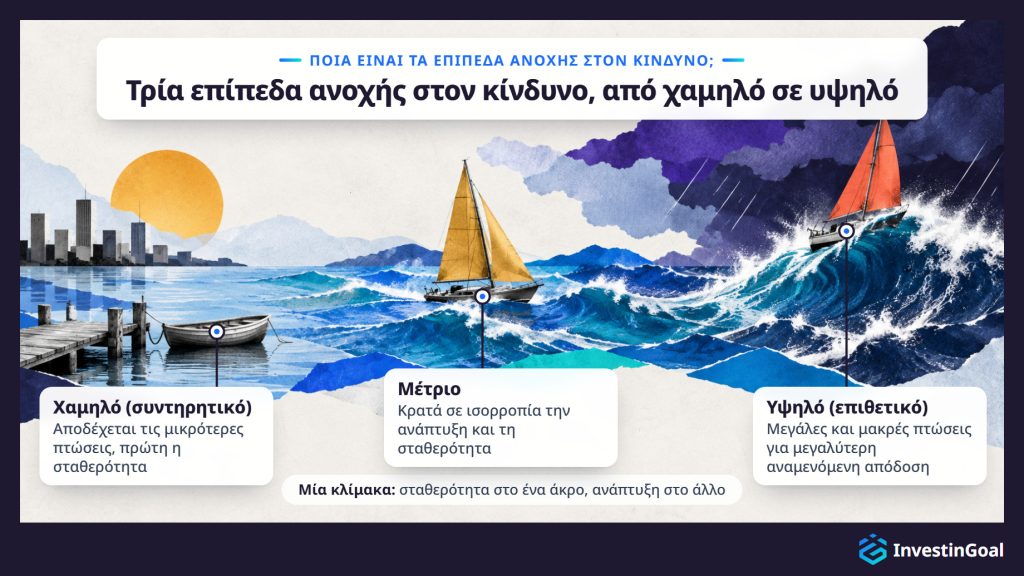
Μια χαμηλή ανοχή στον κίνδυνο είναι το επίπεδο της κλίμακας που αποδέχεται τις μικρότερες πτώσεις, δίνοντας προτεραιότητα στη σταθερότητα και στη διατήρηση του κεφαλαίου έναντι της ανάπτυξης. Οι πτώσεις προκαλούν στον επενδυτή άγχος και την παρόρμηση να πουλήσει. Αυτό το επίπεδο λέγεται και συντηρητικό.
Στην κλίμακα της ανοχής στον κίνδυνο, το χαμηλό επίπεδο βρίσκεται εκεί όπου ο επενδυτής αποδέχεται τη μικρότερη πτώση με αντάλλαγμα την ανάπτυξη. Ένας επενδυτής στο χαμηλό επίπεδο νιώθει κάθε πτώση ως απειλή για χρήματα που θα έπρεπε να είναι ασφαλή, οπότε ακόμη και μια μέτρια πτώση φέρνει την παρόρμηση να πουλήσει. Η στάση σε αυτό το άκρο της κλίμακας λέγεται αποστροφή κινδύνου. Ένας επενδυτής με αποστροφή κινδύνου προτιμά ένα βέβαιο αποτέλεσμα από ένα επικίνδυνο με ίση ή υψηλότερη αναμενόμενη αξία, όπως 1.000 € με βεβαιότητα αντί για μία ίση πιθανότητα για 0 € ή 2.200 €.
Αυτό που εγκαταλείπει το χαμηλό επίπεδο είναι η ανάπτυξη. Ο χαμηλός κίνδυνος πάντως δεν είναι μηδενικός κίνδυνος. Ο πληθωρισμός διαβρώνει τα μετρητά, και οι τιμές των ομολόγων πέφτουν όταν ανεβαίνουν τα επιτόκια, οπότε ένας συντηρητικός επενδυτής ανταλλάσσει τις βαθιές πτώσεις με πιο αργούς και πιο ήσυχους κινδύνους. Η ανταλλαγή της ανάπτυξης με σταθερότητα είναι η βασική ιδέα του πώς να επενδύσετε συντηρητικά, και η ανταλλαγή ισχύει όσο η πιο αργή ανάπτυξη φτάνει ακόμη τον στόχο.
Μια μέτρια ανοχή στον κίνδυνο είναι το μεσαίο επίπεδο της κλίμακας, που κρατά σε ισορροπία την ανάπτυξη και τη σταθερότητα. Ο επενδυτής αντέχει αισθητές ετήσιες πτώσεις με αντάλλαγμα την ανάπτυξη, αλλά όχι τις βαθύτερες.
Στην κλίμακα της ανοχής στον κίνδυνο, το μέτριο επίπεδο βρίσκεται ανάμεσα στο χαμηλό και στο υψηλό. Ένας επενδυτής στο μέτριο επίπεδο αποδέχεται ότι μια χρονιά μπορεί να κλείσει με απώλεια με αντάλλαγμα την ανάπτυξη με τον καιρό, αλλά θα πουλούσε στις βαθύτερες πτώσεις, εκείνες που χρειάζονται χρόνια για να ανακάμψουν. Η ανάπτυξη και η σταθερότητα παίρνουν η καθεμία ένα ουσιαστικό μερίδιο των χρημάτων.
Ένα μέτριο χαρτοφυλάκιο έχει και αυτό κακές χρονιές. Πέφτει όταν πέφτουν οι αγορές, μόνο λιγότερο από ένα επιθετικό, και η γραμμή 60/40 του πίνακα στην ενότητα για τις μετοχές και τα ομόλογα δείχνει πόσο έπεσε το μέτριο δείγμα μείγματος στη χειρότερη χρονιά του.
Μια υψηλή ανοχή στον κίνδυνο είναι το επίπεδο της κλίμακας που αποδέχεται μεγάλες και μακρές πτώσεις με αντάλλαγμα μεγαλύτερη αναμενόμενη μακροπρόθεσμη απόδοση. Αυτό το επίπεδο λέγεται και επιθετικό.
Στην κλίμακα της ανοχής στον κίνδυνο, το υψηλό επίπεδο βρίσκεται εκεί όπου ο επενδυτής αποδέχεται τη μεγαλύτερη πτώση με αντάλλαγμα την ανάπτυξη. Ένας επενδυτής στο υψηλό επίπεδο μπορεί να βλέπει ένα μεγάλο μέρος της αξίας του χαρτοφυλακίου να εξαφανίζεται για μήνες ή χρόνια και να συνεχίζει να κρατά, επειδή η αναμενόμενη απόδοση σε δεκαετίες είναι το ζητούμενο. Μια υψηλή ανοχή στον κίνδυνο είναι συχνή σε επενδυτές με μακρούς ορίζοντες, αλλά δεν περιορίζεται σε αυτούς. Αυτό που την κάνει υψηλή είναι η προθυμία, όχι η ηλικία.
Ο υψηλός κίνδυνος δεν είναι εγγύηση για υψηλότερες αποδόσεις. Η υψηλότερη απόδοση αναμένεται σε μακρές περιόδους, και οι πτώσεις στον δρόμο είναι βαθύτερες. Μια υψηλή ανοχή στον κίνδυνο δεν είναι ποτέ λόγος να αναλάβετε περισσότερο κίνδυνο από όσο επιτρέπει η ικανότητα ανάληψης κινδύνου, επειδή η αφετηρία είναι το χαμηλότερο από τα δύο. Μέσα στο όριο που θέτει η ικανότητα ανάληψης κινδύνου, η ανταλλαγή σταθερότητας με ανάπτυξη είναι η βάση του πώς να επενδύσετε επιθετικά.
Ποιοι παράγοντες επηρεάζουν την ανοχή στον κίνδυνο;
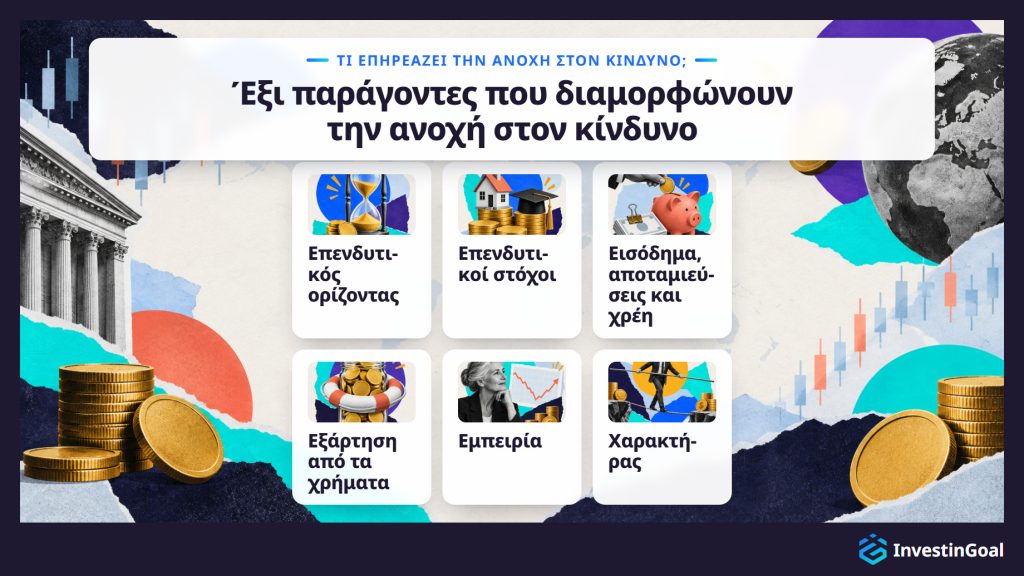
Έξι παράγοντες επηρεάζουν την ανοχή στον κίνδυνο, τέσσερις οικονομικοί και δύο προσωπικοί, και παρατίθενται παρακάτω.
- Επενδυτικός ορίζοντας: ο αριθμός των ετών μέχρι να χρειαστείτε τα χρήματα. Ένας στόχος σε 25 χρόνια αφήνει χρόνο για να ανακάμψετε από αρκετές πτώσεις, ενώ ένας στόχος σε δύο χρόνια δεν αφήνει καθόλου. Ο χρόνος ανάκαμψης είναι ο λόγος που εξηγεί γιατί μετρά ο επενδυτικός ορίζοντας, και ένας μακρύτερος ορίζοντας αυξάνει την ικανότητα ανάληψης κινδύνου περισσότερο από την προθυμία.
- Επενδυτικοί στόχοι: οι οικονομικοί στόχοι για τους οποίους προορίζονται τα χρήματα, όπως ένα σπίτι, η εκπαίδευση ενός παιδιού ή η συνταξιοδότηση. Ένας στόχος με σταθερή ημερομηνία και σταθερό ποσό αφήνει λιγότερο περιθώριο για πτώση από έναν στόχο που μπορεί να περιμένει ή να μικρύνει.
- Εισόδημα, αποταμιεύσεις και χρέη: το μέγεθος και η σταθερότητα του εισοδήματος, οι αποταμιεύσεις που έχουν ήδη συγκεντρωθεί και αυτά που οφείλονται. Οι αποταμιεύσεις και τα χρέη μαζί ορίζουν την καθαρή περιουσία, αυτά που κατέχετε μείον αυτά που οφείλετε, και μια υψηλότερη καθαρή περιουσία με σταθερότερο εισόδημα απορροφά μια απώλεια πιο εύκολα.
- Εξάρτηση από τα χρήματα: πόσο στηρίζεστε στα επενδυμένα χρήματα για τα έξοδα διαβίωσης ή για έκτακτες ανάγκες. Ο οδηγός της FINRA για επενδυτές σχετικά με την ανοχή στον κίνδυνο αναφέρει την εξάρτηση από τα επενδυμένα κεφάλαια ανάμεσα στους παράγοντες που τη διαμορφώνουν. Ένα αποθεματικό έκτακτης ανάγκης που κρατιέται χωριστά σε μετρητά, και λίγες ανάγκες ρευστότητας, μειώνουν αυτή την εξάρτηση.
- Εμπειρία: η γνώση του πώς λειτουργούν οι αγορές και ο χρόνος που αφιερώθηκε στην παρακολούθηση των κύκλων της αγοράς. Ένας επενδυτής που έχει δει μια πτώση και μια ανάκαμψη ξέρει πώς είναι μια πτώση και πόσο μπορεί να κρατήσει μια ανάκαμψη.
- Χαρακτήρας: αν είστε από τη φύση σας προσεκτικός άνθρωπος ή ριψοκίνδυνος. Ο χαρακτήρας επηρεάζει την προθυμία πιο άμεσα, και φαίνεται στον τρόπο που χειρίζεστε την αβεβαιότητα και εκτός επενδύσεων.
Οι πρώτοι τέσσερις παράγοντες επιδρούν κυρίως στην ικανότητα ανάληψης κινδύνου, την οικονομική δυνατότητα απορρόφησης μιας απώλειας, και οι δύο τελευταίοι επιδρούν στην προθυμία, που είναι η ανοχή στον κίνδυνο. Πέρα από αυτούς τους έξι, ο παράγοντας που αναφέρεται συχνότερα είναι η ηλικία, επειδή μετακινεί μαζί τον επενδυτικό ορίζοντα και τους οικονομικούς παράγοντες.
Η ανοχή στον κίνδυνο στις επενδύσεις είναι συνήθως υψηλότερη νωρίς στη ζωή, όταν ένας επενδυτής είναι νέος, μακριά από τον στόχο, έχει λίγες υποχρεώσεις και έχει δεκαετίες για να ανακάμψει από μια πτώση. Αυτό που αυξάνει η νεότητα είναι κυρίως η ικανότητα ανάληψης κινδύνου, ο χρόνος ανάκαμψης, και όχι ο χαρακτήρας. Ένας νέος αρχάριος μπορεί να είναι αγχώδης και ένας μεγαλύτερος επενδυτής ήρεμος.
Η συνήθης απάντηση στηρίζεται στον χρόνο. Στα 25, τα χρήματα για τη συνταξιοδότηση έχουν περίπου 40 χρόνια για να ανακάμψουν από οποιαδήποτε πτώση, και ένας νέος επενδυτής συχνά δεν έχει εξαρτώμενα μέλη ούτε στεγαστικό δάνειο. Καθένα από αυτά τα στοιχεία αυξάνει τη δυνατότητα απορρόφησης μιας απώλειας, δηλαδή την ικανότητα ανάληψης κινδύνου, ενώ η προθυμία εξαρτάται από το άτομο.
Πάρτε έναν 25χρονο και έναν 60χρονο που κρατούν και οι δύο κυρίως μετοχές όταν η αγορά πέφτει 40%. Ο 25χρονος έχει τέσσερις δεκαετίες για να ανακάμψουν οι τιμές και χρόνια νέων εισφορών που αγοράζουν σε χαμηλότερες τιμές. Ο 60χρονος μπορεί να χρειαστεί τα χρήματα μέσα σε πέντε χρόνια, και μια πτώση 40% μπορεί να καθυστερήσει τη συνταξιοδότηση.
Ένας νέος επενδυτής που αγχώνεται με τις πτώσεις ξεκινά από τη δική του ανοχή στον κίνδυνο, όχι από το επίπεδο που υποδεικνύει η ηλικία. Ένας επενδυτής πουλά ένα μείγμα που η ηλικία επιτρέπει αλλά τα νεύρα δεν αντέχουν στην πρώτη κακή χρονιά, και με την πώληση χάνει το πλεονέκτημα χρόνου της νεότητας.
Πώς μετριέται η ανοχή στον κίνδυνο;
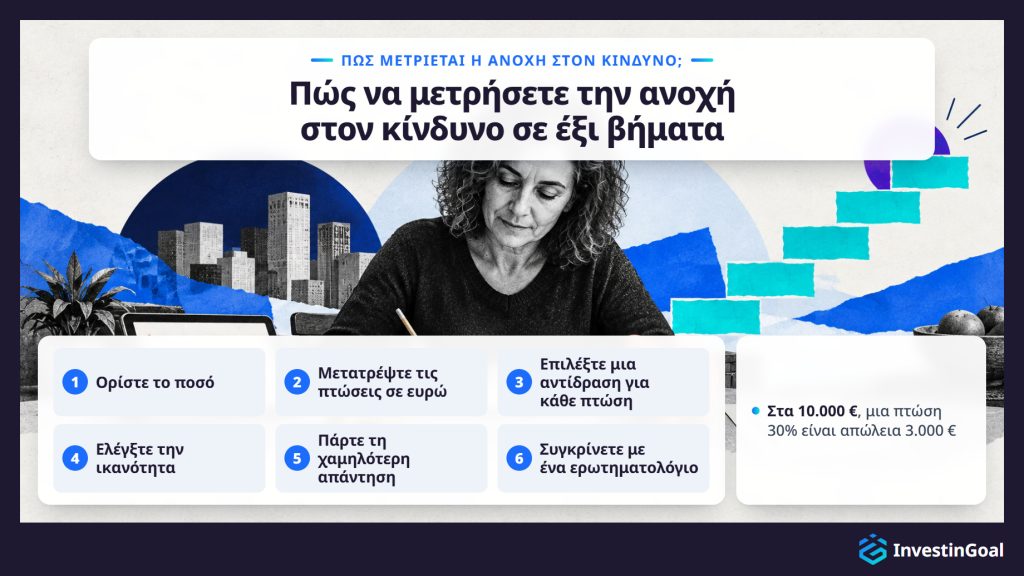
Η ανοχή στον κίνδυνο μετριέται με έναν αυτοέλεγχο έξι βημάτων, που γίνεται πάνω στο δικό σας ποσό σε ευρώ και παρατίθεται παρακάτω με τη σειρά που επιβάλλει η δουλειά.
- Ορίστε το ποσό: γράψτε το ποσό που πραγματικά σχεδιάζετε να επενδύσετε, όχι ένα υποθετικό χαρτοφυλάκιο. Τα παραδείγματα παρακάτω χρησιμοποιούν 10.000 €. Αντικαταστήστε το με το δικό σας ποσό.
- Μετατρέψτε τις πτώσεις σε ευρώ: εφαρμόστε στο ποσό σας τις πτώσεις που χρησιμοποιούν τα ερωτηματολόγια κινδύνου (15% σε έναν χρόνο, 20 έως 30% σε έναν χρόνο, ένα ποσό χαμηλότερο κατά 30%) και μια σοβαρή πτώση 50%. Στα 10.000 €, μια πτώση 15% είναι απώλεια 1.500 €, μια πτώση 30% είναι απώλεια 3.000 € και μια πτώση 50% είναι απώλεια 5.000 €. Το ποσό σε ευρώ είναι ο αριθμός που αποκαλύπτει την πραγματική ανοχή σας στον κίνδυνο, επειδή ένα ποσοστό φαίνεται αφηρημένο μέχρι να γίνει δικά σας χρήματα.
- Επιλέξτε μια αντίδραση για κάθε πτώση: για κάθε απώλεια σε ευρώ, αποφασίστε αν θα πουλούσατε, θα κρατούσατε ή θα αγοράζατε περισσότερα. Αν έχετε ζήσει μια πραγματική πτώση με δικά σας χρήματα, αυτό που κάνατε πραγματικά μετρά περισσότερο από αυτό που προβλέπετε τώρα. Η μεγαλύτερη απώλεια που θα κρατούσατε χωρίς να πουλήσετε είναι η ανοχή σας στον κίνδυνο σε ευρώ.
- Ελέγξτε την ικανότητα: απαντήστε σε τρεις ερωτήσεις για τα ίδια τα χρήματα: πότε τα χρειάζεστε, αν υπάρχει πίσω τους ένα αποθεματικό έκτακτης ανάγκης και πόσο στηρίζεστε σε αυτά. Χρήματα που χρειάζονται μέσα σε λίγα χρόνια, ή χρήματα χωρίς αποθεματικό πίσω τους, δείχνουν χαμηλή ικανότητα ανάληψης κινδύνου ό,τι κι αν είπε το βήμα 3.
- Πάρτε τη χαμηλότερη απάντηση: αντιστοιχίστε τη μεγαλύτερη απώλεια που θα κρατούσατε σε ένα επίπεδο, συγκρίνοντάς την με τις χειρότερες χρονιές των τριών δειγμάτων μείγματος στον πίνακα της ενότητας για τις μετοχές και τα ομόλογα, και μετά ξεκινήστε από το χαμηλότερο ανάμεσα σε αυτό το επίπεδο και στην ικανότητα ανάληψης κινδύνου. Μια υψηλή ανοχή στον κίνδυνο με χαμηλή ικανότητα ανάληψης κινδύνου ξεκινά από το χαμηλό επίπεδο, και το ίδιο μια χαμηλή ανοχή στον κίνδυνο με υψηλή ικανότητα ανάληψης κινδύνου.
- Συγκρίνετε με ένα ερωτηματολόγιο: συμπληρώστε το ερωτηματολόγιο ανοχής στον κίνδυνο του δικού σας broker ή ενός robo-advisor και συγκρίνετε το αποτέλεσμά του με το δικό σας. Ένα ερωτηματολόγιο δίνει μια εκτίμηση που βασίζεται στις δικές του ερωτήσεις. Η εκτίμηση διαφέρει από πάροχο σε πάροχο, δεν είναι συμβουλή, και όταν συμπληρώνεται σε ήρεμη ή ανοδική αγορά τείνει να υπερεκτιμά την ανοχή στον κίνδυνο, επειδή μια ανοδική αγορά δεν μπορεί να ξεχωρίσει αν νιώθετε άνετα με τον επενδυτικό κίνδυνο ή μόνο με τις ανερχόμενες τιμές. Ένας χρηματοοικονομικός σύμβουλος προσθέτει διερευνητικές ερωτήσεις και εντοπίζει ασυμφωνίες, όπως μια επιθετική απάντηση δίπλα σε έναν μικρό ορίζοντα.
Κρατήστε μια σημείωση με την απώλεια σε ευρώ που αποδεχτήκατε στο βήμα 3. Αργότερα θα μετρήσετε μια πραγματική πτώση απέναντι σε αυτό το νούμερο.
Η ανοχή στον κίνδυνο αλλάζει σε όλη τη διάρκεια της ζωής, και οι έξι περιπτώσεις που απαιτούν επανεκτίμηση παρατίθενται παρακάτω, από τα γεγονότα της ζωής μέχρι τις αλλαγές στην αγορά και στο ημερολόγιο.
- Αλλαγές στην οικογένεια: ένας γάμος, ένα διαζύγιο ή ένα παιδί αλλάζει ποιος εξαρτάται από τα χρήματα και πόσο μεγάλο αποθεματικό χρειάζεται το νοικοκυριό.
- Αλλαγές στην καριέρα και στο εισόδημα: μια νέα δουλειά, μια αύξηση ή η απώλεια εργασίας αλλάζει τη σταθερότητα του εισοδήματος, και μαζί της το πόσο μεγάλη απώλεια μπορεί να απορροφήσει το νοικοκυριό.
- Ένα απροσδόκητο κέρδος ή ένα μεγάλο έξοδο: μια κληρονομιά ή ένα μπόνους μπορεί να αυξήσει την ικανότητα ανάληψης κινδύνου, και η αγορά ενός σπιτιού ή ένας μεγάλος λογαριασμός μπορεί να τη μειώσει.
- Η ηλικία και ένας πιο κοντινός στόχος: κάθε δεκαετία μικραίνει τον ορίζοντα μέχρι τη συνταξιοδότηση. Η σταδιακή μετατόπιση προς χαμηλότερο κίνδυνο καθώς πλησιάζει ο στόχος είναι ο βασικός κανόνας του πώς να επενδύετε ανάλογα με την ηλικία, και κάθε βήμα της μετατόπισης είναι μια στιγμή για να επαναλάβετε την εκτίμηση.
- Μια μεγάλη κίνηση της αγοράς: μια κατάρρευση ή μια μακρά άνοδος αλλάζει την αντίληψη του κινδύνου και παραμορφώνει κάθε εκτίμηση που κάνετε εκείνη τη στιγμή. Επαναλάβετε την εκτίμηση όταν η αγορά έχει ηρεμήσει, ποτέ στη μέση μιας πτώσης.
- Μια ετήσια αναθεώρηση: μία φορά τον χρόνο, επαναλάβετε τον αυτοέλεγχο στο τρέχον ποσό, ακόμη και όταν τίποτε άλλο δεν έχει αλλάξει, επειδή τα ποσά σε ευρώ μεγαλώνουν μαζί με το χαρτοφυλάκιο.
Πώς διαμορφώνει η ανοχή στον κίνδυνο το μείγμα των τύπων επένδυσης;
Η ανοχή στον κίνδυνο διαμορφώνει το μείγμα των τύπων επένδυσης ορίζοντας το ποσοστό των χρημάτων σε μετοχές, τον τύπο που πέφτει περισσότερο, απέναντι στα πιο σταθερά ομόλογα και μετρητά. Αυτό το ποσοστό ορίζει στη συνέχεια την αναμενόμενη μακροπρόθεσμη απόδοση του χαρτοφυλακίου και το βάθος των πτώσεών του.
Η αλυσίδα ξεκινά από το επίπεδο εκκίνησής σας: το χαμηλότερο ανάμεσα στην ανοχή στον κίνδυνο και στην ικανότητα ανάληψης κινδύνου, όπως βρίσκεται με τον αυτοέλεγχο. Ένα χαμηλό επίπεδο βάζει ένα μικρό ποσοστό των χρημάτων σε μετοχές, ένα υψηλό επίπεδο βάζει ένα μεγάλο ποσοστό σε μετοχές, και το μέτριο επίπεδο βρίσκεται ανάμεσα. Το ποσοστό σε μετοχές οδηγεί στη συνέχεια τα υπόλοιπα: όσο περισσότερα από τα χρήματα βρίσκονται σε μετοχές, τόσο υψηλότερη είναι η αναμενόμενη απόδοση σε δεκαετίες και τόσο βαθύτερες οι πτώσεις στον δρόμο.
Τρεις τύποι επένδυσης, ή κατηγορίες περιουσιακών στοιχείων, σηκώνουν το μείγμα. Οι μετοχές είναι μερίδια σε εταιρείες, με την υψηλότερη αναμενόμενη απόδοση και τις βαθύτερες πτώσεις. Τα ομόλογα είναι δάνεια σε κυβερνήσεις, όπως τα ομόλογα του Ελληνικού Δημοσίου (GGB), και σε εταιρείες, με πιο σταθερές τιμές και χαμηλότερες αποδόσεις. Τα μετρητά είναι ο πιο σταθερός από τους τρεις και αυτός που διαβρώνει ο πληθωρισμός. Τα μετρητά βρίσκονται σε έναν λογαριασμό ταμιευτηρίου ή σε ένα αμοιβαίο κεφάλαιο διαθεσίμων, ένα κεφάλαιο από πολύ βραχυπρόθεσμα δάνεια. Ένα πρώτο μείγμα χρειάζεται μόνο αυτούς τους τρεις από τους πολλούς τύπους επενδύσεων, επειδή μαζί καλύπτουν ήδη την ανταλλαγή ανάμεσα στην ανάπτυξη και τη σταθερότητα που αποφασίζει η ανοχή στον κίνδυνο.
Ο πίνακας παρακάτω δίνει τους τρεις τύπους επένδυσης, συγκρινόμενους με βάση το τι είναι ο καθένας, τι προσφέρει και τι κοστίζει.
| Τύπος επένδυσης | Τι είναι | Τι προσφέρει | Τι κοστίζει |
|---|---|---|---|
| Μετοχές | Μερίδια σε εταιρείες | Υψηλότερη αναμενόμενη απόδοση | Βαθύτερες πτώσεις |
| Ομόλογα | Δάνεια σε κυβερνήσεις και εταιρείες | Πιο σταθερές τιμές | Χαμηλότερες αποδόσεις |
| Μετρητά | Λογαριασμός ταμιευτηρίου ή αμοιβαίο κεφάλαιο διαθεσίμων | Ο πιο σταθερός από τους τρεις | Διαβρώνονται από τον πληθωρισμό |
Αφού ορίσετε το ποσοστό σε μετοχές, το να κρατήσετε το μείγμα είναι μια επιλογή ανάμεσα στο να το χτίσετε μόνοι σας, να το αγοράσετε έτοιμο και να το αναθέσετε σε μια υπηρεσία.
- Ένα πρότυπο χαρτοφυλακίου δύο κεφαλαίων: αντιγράψτε το δείγμα μείγματος του επιπέδου σας με ένα ευρύ αμοιβαίο κεφάλαιο μετοχικού δείκτη και ένα αμοιβαίο κεφάλαιο ομολόγων, που αγοράζονται σε οποιονδήποτε broker. Ένα αμοιβαίο κεφάλαιο δείκτη κρατά όλες τις μετοχές ή τα ομόλογα ενός δείκτη της αγοράς, και πολλά αμοιβαία κεφάλαια δείκτη έρχονται ως ETF (exchange-traded funds), που αγοράζονται και πουλιούνται στο χρηματιστήριο σαν μία μετοχή. Δύο αμοιβαία κεφάλαια φτιάχνουν το πιο απλό από τα πρότυπα χαρτοφυλακίου για αρχάριους, και τη διαίρεση την κρατάτε εσείς.
- Ένα μικτό αμοιβαίο κεφάλαιο ή αμοιβαίο κεφάλαιο ημερομηνίας-στόχου: ένα μικτό αμοιβαίο κεφάλαιο κρατά ένα σταθερό μείγμα μετοχών και ομολόγων, και ένα αμοιβαίο κεφάλαιο ημερομηνίας-στόχου, όπου προσφέρεται, κρατά ένα μείγμα που γίνεται πιο συντηρητικό καθώς πλησιάζει η ημερομηνία του. Και τα δύο κεφάλαια επανασταθμίζονται μόνα τους, οπότε η διαίρεση μένει στον στόχο της χωρίς καμία ενέργεια από εσάς.
- Ένας robo-advisor: μια υπηρεσία αυτού του είδους κάνει το δικό της ερωτηματολόγιο, χτίζει το μείγμα από τις απαντήσεις σας και το διαχειρίζεται για εσάς.
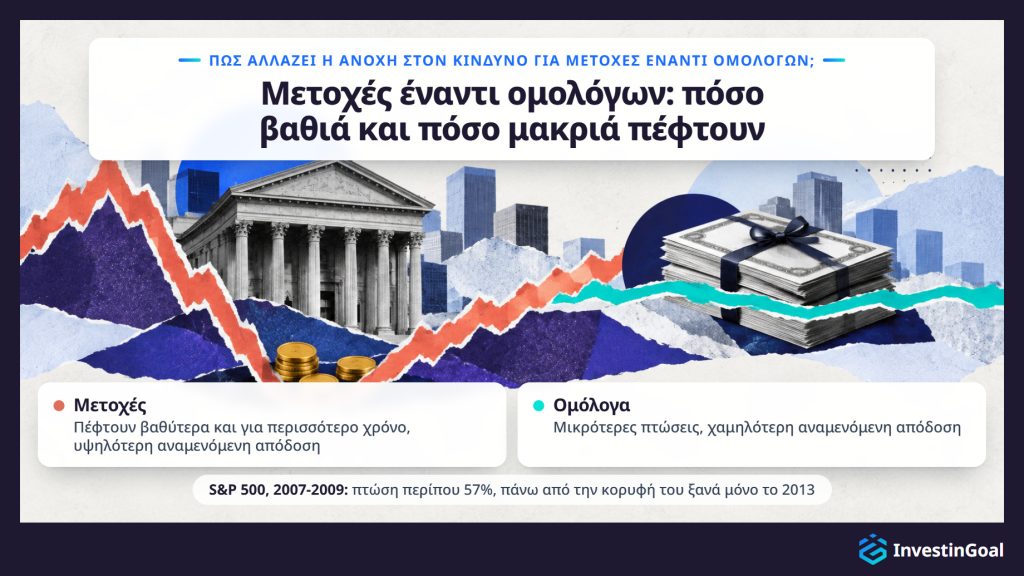
Η ανοχή στον κίνδυνο που απαιτεί μια επένδυση αλλάζει ανάμεσα στις μετοχές και στα ομόλογα με το βάθος και τη διάρκεια των πτώσεων που φέρνει η καθεμία. Οι μετοχές απαιτούν μεγαλύτερη ανοχή στον κίνδυνο, επειδή με αντάλλαγμα μια υψηλότερη αναμενόμενη μακροπρόθεσμη απόδοση πέφτουν βαθύτερα και για περισσότερο χρόνο και μπορούν να χάσουν κεφάλαιο. Τα ομόλογα απαιτούν λιγότερη, με χαμηλότερη αναμενόμενη απόδοση και μικρότερες πτώσεις.
Ο S&P 500 παρακολουθεί 500 μεγάλες αμερικανικές εταιρείες, και η τιμή του έπεσε περίπου 57% κατά την παγκόσμια χρηματοπιστωτική κρίση του 2007-2009, από ένα υψηλό κλεισίματος 1.565,15 στις 9 Οκτωβρίου 2007, σε ένα κλείσιμο 676,53 στις 9 Μαρτίου 2009. Ο δείκτης δεν έκλεισε πάνω από την κορυφή του 2007 μέχρι τις 28 Μαρτίου 2013, περισσότερα από πέντε χρόνια μετά την κορυφή. Σε 10.000 € σε μετοχές, μια πτώση 57% είναι απώλεια περίπου 5.700 €. Η υψηλότερη αναμενόμενη απόδοση των μετοχών έρχεται χωρίς εγγύηση.
Τα ομόλογα απαιτούν λιγότερη ανοχή στον κίνδυνο επειδή οι τιμές τους κινούνται λιγότερο, και η αναμενόμενη απόδοση είναι χαμηλότερη σε αντάλλαγμα. Τα ομόλογα πάντως δεν είναι χωρίς κίνδυνο, επειδή οι τιμές των ομολόγων πέφτουν όταν ανεβαίνουν τα επιτόκια.
Η απόφαση προκύπτει από το βάθος των πτώσεων. Όσο περισσότερα από τα χρήματα βρίσκονται σε μετοχές, τόσο μεγαλύτερη ανοχή στον κίνδυνο απαιτεί το μείγμα, άρα όσο χαμηλότερο το επίπεδο, τόσο μεγαλύτερο το μερίδιο των ομολόγων. Για την επιλογή μιας διαίρεσης χρειάζεται μόνο αυτό το κριτήριο, το αποτέλεσμα της σύγκρισης μετοχών και ομολόγων ως προς το πόσο βαθιά και πόσο μακριά πέφτουν. Ποιες μετοχές ή ποια ομόλογα θα αγοράσετε είναι ξεχωριστή επιλογή.
Ο πίνακας παρακάτω δίνει τα τρία δείγματα μείγματος, ένα για κάθε επίπεδο ανοχής στον κίνδυνο, συγκρινόμενα ως προς τη διαίρεσή τους, τη χειρότερη ημερολογιακή χρονιά τους και αυτή τη χρονιά σε ευρώ σε 10.000 €.
| Επίπεδο | Μετοχές | Ομόλογα | Χειρότερη ημερολογιακή χρονιά | Χειρότερη χρονιά σε 10.000 € |
|---|---|---|---|---|
| Συντηρητικό | 20% | 80% | Περίπου -10% (1931) | Περίπου -1.000 € |
| Μέτριο | 60% | 40% | Περίπου -27% (1931) | Περίπου -2.700 € |
| Επιθετικό | 80% | 20% | Περίπου -35% (1931) | Περίπου -3.500 € |
Μείγματα και χειρότερες ημερολογιακές χρονιές: μοντέλα κατανομής χαρτοφυλακίων της Vanguard, μεγάλης αμερικανικής εταιρείας διαχείρισης κεφαλαίων, και το δημοσιευμένο ιστορικό ετήσιων αποδόσεών της από το 1926. Τα τρία μείγματα είναι παραδείγματα, όχι συστάσεις, και οι προηγούμενες αποδόσεις δεν εγγυώνται μελλοντικά αποτελέσματα.
Κάθε βήμα προς τα πάνω στο ποσοστό μετοχών βαθαίνει τη χειρότερη χρονιά: από περίπου 1.000 € σε περίπου 3.500 € σε 10.000 € ανάμεσα στο συντηρητικό και στο επιθετικό μείγμα, περισσότερο από τρεις φορές. Το μείγμα για να ξεκινήσετε είναι εκείνο του οποίου η χειρότερη χρονιά, σε ευρώ πάνω στο δικό σας ποσό, είναι μια απώλεια που θα κρατούσατε.
Τρεις πρακτικές κρατούν ένα χαρτοφυλάκιο σύμφωνο με την ανοχή στον κίνδυνο με την πάροδο του χρόνου, και παρατίθενται παρακάτω με την απόκλιση που αποτρέπει η καθεμία.
- Κατανομή περιουσιακών στοιχείων: η διαίρεση ανάμεσα σε μετοχές, ομόλογα και μετρητά που ορίζεται για το επίπεδό σας, όπως στα δείγματα μείγματος του πίνακα παραπάνω. Μια γραπτή διαίρεση αποτρέπει την απόκλιση ενός χαρτοφυλακίου που χτίστηκε από παρόρμηση, μία αγορά τη φορά. Το να κρατάτε τη διαίρεση ως γραπτό στόχο είναι το κύριο μέρος του τι περιλαμβάνει η κατανομή περιουσιακών στοιχείων. Τα νέα χρήματα μπαίνουν με την ίδια διαίρεση, και η διαίρεση αλλάζει όταν αλλάζει η εκτίμηση της ανοχής στον κίνδυνο ή της ικανότητας ανάληψης κινδύνου, όχι όταν κινείται η αγορά.
- Διαφοροποίηση: κάθε τύπος επένδυσης απλωμένος σε πολλές συμμετοχές μέσω ευρέων αμοιβαίων κεφαλαίων δείκτη. Η διαφοροποίηση αποτρέπει την απόκλιση ενός χαρτοφυλακίου του οποίου ο κίνδυνος καταλήγει να στηρίζεται σε λίγες εταιρείες. Ένα ευρύ αμοιβαίο κεφάλαιο προσφέρει τον κλασικό ορισμό της διαφοροποίησης με μία μόνο αγορά, αν και η διαφοροποίηση δεν εγγυάται κέρδος ούτε προστατεύει από απώλεια.
- Επαναστάθμιση: η επαναφορά της διαίρεσης στον στόχο της αφού οι αγορές την έχουν μετακινήσει. Ξεκινήστε με 60/40 με 6.000 € σε μετοχές και 4.000 € σε ομόλογα. Μετά από μια χρονιά στην οποία οι μετοχές ανεβαίνουν 30% και τα ομόλογα μένουν στάσιμα, το χαρτοφυλάκιο κρατά 7.800 € σε μετοχές και 4.000 € σε ομόλογα, περίπου 66/34, ένα πιο ριψοκίνδυνο μείγμα από αυτό που επιλέχθηκε. Η πώληση ενός μέρους αυτού που ανέβηκε και η αγορά αυτού που έπεσε αποκαθιστά το επίπεδο, μία φορά τον χρόνο ή όποτε ένας τύπος ξεπερνά ένα καθορισμένο εύρος, όπως πέντε ποσοστιαίες μονάδες.
Ο πίνακας παρακάτω δίνει τις τρεις πρακτικές, συγκρινόμενες ως προς το τι είναι η καθεμία, την απόκλιση που αποτρέπει και τον τρόπο που εφαρμόζεται.
| Πρακτική | Τι είναι | Απόκλιση που αποτρέπει | Πώς εφαρμόζεται |
|---|---|---|---|
| Κατανομή περιουσιακών στοιχείων | Διαίρεση μετοχών, ομολόγων και μετρητών που ορίζεται για το επίπεδό σας | Ένα χαρτοφυλάκιο που χτίστηκε από παρόρμηση | Γραπτός στόχος· τα νέα χρήματα με την ίδια διαίρεση |
| Διαφοροποίηση | Κάθε τύπος απλωμένος σε πολλές συμμετοχές | Κίνδυνος που στηρίζεται σε λίγες εταιρείες | Ευρέα αμοιβαία κεφάλαια δείκτη |
| Επαναστάθμιση | Επαναφορά της διαίρεσης στον στόχο της | Ένα πιο ριψοκίνδυνο μείγμα μετά την κίνηση των αγορών | Μία φορά τον χρόνο ή πέρα από ένα καθορισμένο εύρος |
Η SEC (Securities and Exchange Commission) είναι η ομοσπονδιακή ρυθμιστική αρχή των αμερικανικών αγορών κινητών αξιών. Αντιμετωπίζει τις τρεις πρακτικές ως μία ρουτίνα στον οδηγό της για επενδυτές Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, που δημοσιεύτηκε στο investor.gov. Και οι τρεις πρακτικές χωρούν επίσης μέσα σε ένα μόνο μικτό αμοιβαίο κεφάλαιο ή, όπου προσφέρεται, ένα αμοιβαίο κεφάλαιο ημερομηνίας-στόχου, που επανασταθμίζεται μόνο του καθώς κινούνται οι αγορές.
Η ανοχή στον κίνδυνο εφαρμόζεται στους συνταξιοδοτικούς λογαριασμούς μέσα από τους δικούς κανόνες κάθε λογαριασμού. Σε ένα συνταξιοδοτικό πρόγραμμα που προσφέρει ένας εργοδότης στο προσωπικό του, όπου υπάρχουν τέτοια προγράμματα, συχνά επιλέγετε ανάμεσα στα αμοιβαία κεφάλαια ή στις επενδυτικές γραμμές του προγράμματος, και μια προεπιλεγμένη επένδυση συνήθως παίρνει τα χρήματα όποιου δεν επιλέγει. Σε έναν συνταξιοδοτικό λογαριασμό που ανοίγετε μόνοι σας με έναν broker ή άλλον πάροχο, διαλέγετε το μείγμα, ή μία από τις επενδυτικές γραμμές που προσφέρει ο πάροχος. Επειδή τα χρήματα και στους δύο λογαριασμούς προορίζονται να μείνουν εκεί μέχρι τη συνταξιοδότηση, συχνά με ένα κόστος ή έναν φόρο για πρόωρες αναλήψεις, η ικανότητα ανάληψης κινδύνου για αυτά τα χρήματα είναι υψηλότερη.
Το πρόγραμμα ενός εργοδότη περιορίζει την επιλογή στα αμοιβαία κεφάλαια ή στις γραμμές που προσφέρει το πρόγραμμα. Η προεπιλεγμένη επένδυση, όπου το πρόγραμμα έχει μία, είναι το κεφάλαιο στο οποίο πηγαίνουν οι εισφορές σας αν δεν επιλέξετε τίποτε. Στις Ηνωμένες Πολιτείες, η Vanguard, μεγάλη εταιρεία διαχείρισης κεφαλαίων, διαπίστωσε στην έκθεσή της How America Saves 2024 ότι το 98% των προγραμμάτων που διαχειρίζεται και που εντάσσουν αυτόματα τους εργαζομένους χρησιμοποιούσαν ένα αμοιβαίο κεφάλαιο ημερομηνίας-στόχου ως αυτή την προεπιλογή, και ένα αμοιβαίο κεφάλαιο ημερομηνίας-στόχου ορισμένο για το έτος συνταξιοδότησης που αναμένετε κρατά ήδη ένα μείγμα που γίνεται πιο συντηρητικό με τον καιρό. Όπου ο εργοδότης προσθέτει χρήματα πάνω από τις εισφορές σας, αυτά τα χρήματα συνήθως πηγαίνουν στο ίδιο μείγμα που επιλέγετε.
Ένας συνταξιοδοτικός λογαριασμός που ανοίγετε μόνοι σας αφήνει περισσότερη από την επιλογή σε εσάς. Ανάλογα με το τι επιτρέπει ο πάροχος, μπορείτε να αγοράσετε τα δύο αμοιβαία κεφάλαια του δείγματος μείγματος του επιπέδου σας, ένα μόνο μικτό αμοιβαίο κεφάλαιο ή, όπου προσφέρεται, ένα αμοιβαίο κεφάλαιο ημερομηνίας-στόχου, να επιλέξετε την επενδυτική γραμμή που πλησιάζει περισσότερο το επίπεδό σας, ή να αναθέσετε τον λογαριασμό σε έναν robo-advisor.
Η μεγάλη αναμονή πριν τα χρήματα μπορέσουν να ξοδευτούν είναι αυτό που αυξάνει την ικανότητα ανάληψης κινδύνου. Για έναν επενδυτή που απέχει δεκαετίες από τη συνταξιοδότηση, τα χρήματα που ο επενδυτής δεν μπορεί εύκολα να ξοδέψει μέχρι τότε έχουν τον μακρύ ορίζοντα που τους επιτρέπει να ανακάμψουν από πτώσεις. Ένας επενδυτής μπορεί λοιπόν να κρατά διαφορετικά επίπεδα για διαφορετικά ποσά: ένα επιθετικό μείγμα σε έναν συνταξιοδοτικό λογαριασμό που μένει ανέγγιχτος για 30 χρόνια, και τα χρήματα για την προκαταβολή ενός σπιτιού σε τρία χρόνια κρατημένα εντελώς έξω από μεταβλητά περιουσιακά στοιχεία. Ο ορισμός του επιπέδου για κάθε ποσό χωριστά είναι ο τρόπος με τον οποίο η ανοχή στον κίνδυνο μπαίνει στο ευρύτερο ερώτημα του πώς να επενδύσετε για τη συνταξιοδότηση.
Τι συμβαίνει αν ένα χαρτοφυλάκιο δεν ταιριάζει με την ανοχή στον κίνδυνο ενός επενδυτή;
Αν ένα χαρτοφυλάκιο δεν ταιριάζει με την ανοχή στον κίνδυνο ενός επενδυτή, ο επενδυτής πληρώνει την ασυμφωνία προς οποιαδήποτε κατεύθυνση. Υπερβολικός κίνδυνος οδηγεί σε πώληση μετά από μια πτώση, που κλειδώνει την απώλεια και είναι η πιο δαπανηρή συνέπεια. Πολύ λίγος κίνδυνος σημαίνει πιο αργή ανάπτυξη, έναν στόχο που επιτυγχάνεται αργότερα ή χάνεται, και μετρητά που χάνουν έδαφος απέναντι στον πληθωρισμό.
Ο υπερβολικός κίνδυνος φαίνεται στην πρώτη βαθιά πτώση. Ένας επενδυτής του οποίου το μείγμα πέφτει περισσότερο από όσο αντέχει ο επενδυτής πουλά, και η πώληση μετά από μια πτώση μετατρέπει μια απώλεια στα χαρτιά σε μόνιμη, συχνά πριν από την ανάκαμψη που ο επενδυτής δεν κατέχει πια. Η μελέτη Mind the Gap της Morningstar, αμερικανικής εταιρείας που ερευνά και βαθμολογεί επενδυτικά κεφάλαια, διαπίστωσε ότι το μέσο δολάριο που επενδύθηκε σε αμερικανικά κεφάλαια απέδωσε περίπου 1,1 ποσοστιαία μονάδα τον χρόνο λιγότερο από τα ίδια τα κεφάλαια στη δεκαετία μέχρι το 2023, επειδή οι επενδυτές αγόραζαν και πουλούσαν σε λάθος στιγμές.
Το κόστος του πολύ λίγου κινδύνου είναι πιο δύσκολο να φανεί. Ένα μείγμα πιο επιφυλακτικό από το επίπεδο του επενδυτή αναπτύσσεται πιο αργά, οπότε ο επενδυτής φτάνει έναν στόχο αργότερα ή τον χάνει, και τα χρήματα που κρατιούνται σε μετρητά χάνουν αγοραστική δύναμη από τον πληθωρισμό κάθε χρόνο.
Ένα μείγμα που μπορείτε να κρατήσετε μέσα από μια κακή χρονιά αποφεύγει και τα δύο κόστη, επειδή είναι αρκετά επιφυλακτικό ώστε να μην πουληθεί και αρκετά αναπτυσσόμενο ώστε να φτάσει τον στόχο.
Γιατί ρωτιέται η ανοχή στον κίνδυνο όταν ανοίγετε λογαριασμό σε μια πλατφόρμα επενδύσεων;
Η ανοχή στον κίνδυνο ρωτιέται όταν ανοίγετε λογαριασμό σε μια πλατφόρμα επενδύσεων επειδή οι κανόνες της ΕΕ απαιτούν από την εταιρεία να την γνωρίζει πριν συστήσει μια επένδυση ή διαχειριστεί τα χρήματά σας. Η MiFID II, ο νόμος της ΕΕ για τις επενδυτικές υπηρεσίες που επιβάλλει στην Ελλάδα η Επιτροπή Κεφαλαιαγοράς (HCMC), απαριθμεί την ανοχή στον κίνδυνο ανάμεσα στους επενδυτικούς στόχους που πρέπει να συλλέξει μια εταιρεία για να αξιολογήσει την καταλληλότητα πριν συστήσει μια επένδυση ή διαχειριστεί ένα χαρτοφυλάκιο, και εφαρμόζεται από τις 3 Ιανουαρίου 2018. Μια εταιρεία που απλώς εκτελεί τις εντολές σας πρέπει αντί γι' αυτό να ελέγξει, πριν σας πουλήσει ένα σύνθετο προϊόν όπως ένα δικαίωμα προαίρεσης, ότι έχετε τη γνώση και την εμπειρία για να το κατανοήσετε.
Η ερώτηση συνήθως έρχεται με μία από δύο μορφές. Κάποιες φόρμες λογαριασμού σας ζητούν να διαλέξετε ένα προφίλ, από συντηρητικό έως επιθετικό. Άλλες ζητούν έναν επενδυτικό στόχο, όπως εισόδημα, ανάπτυξη ή κερδοσκοπία. Η ίδια ερώτηση εμφανίζεται συχνά όταν εντάσσεστε σε ένα συνταξιοδοτικό πρόγραμμα εργοδότη ή ανοίγετε μόνοι σας έναν συνταξιοδοτικό λογαριασμό.
Το τι κάνει η απάντησή σας εξαρτάται από την πλατφόρμα. Σε έναν robo-advisor, οι απαντήσεις ορίζουν την κατανομή που θα διαχειριστεί η υπηρεσία. Μια επιφυλακτική απάντηση παράγει ένα χαρτοφυλάκιο με πολλά ομόλογα, και μια επιθετική απάντηση ένα χαρτοφυλάκιο με πολλές μετοχές. Σε έναν broker αυτοδιαχείρισης, επιλέγετε μόνοι σας τις επενδύσεις σας, και η απάντηση γίνεται το προφίλ πίσω από κάθε σύσταση που κάνει ο broker. Η απάντηση μπορεί επίσης να επηρεάσει τις άδειες συναλλαγών, όπως την έγκριση για συναλλαγές σε δικαιώματα προαίρεσης, συμβόλαια που δίνουν το δικαίωμα να αγοράσετε ή να πουλήσετε ένα περιουσιακό στοιχείο σε καθορισμένη τιμή πριν από μια καθορισμένη ημερομηνία. Το να υπερεκτιμήσετε την ανοχή σας στον κίνδυνο για να φανείτε έμπειρος επενδυτής σας εκθέτει σε προϊόντα και απώλειες που δεν επιλέξατε συνειδητά. Ένας robo-advisor ενεργεί με βάση την απάντησή σας κάθε μέρα, ενώ ένας broker αυτοδιαχείρισης την κρατά στον φάκελο και αφήνει τις επιλογές σε εσάς, και η αντίθεση είναι το πρώτο τεστ στο ερώτημα ποια πλατφόρμα επενδύσεων είναι η καλύτερη για έναν αρχάριο.
Πώς αλλάζει η αξιολόγηση της ανοχής στον κίνδυνο για έναν νέο επενδυτή;
Η αξιολόγηση της ανοχής στον κίνδυνο αλλάζει για έναν νέο επενδυτή επειδή ένας νέος επενδυτής δεν μπορεί ακόμη να χρησιμοποιήσει το βήμα της προηγούμενης συμπεριφοράς του αυτοελέγχου. Χωρίς καμία πτώση της αγοράς να κοιτάξει πίσω, ένας νέος επενδυτής εκτιμά το επίπεδο με τον αυτοέλεγχο σε ευρώ πάνω στο ποσό που πραγματικά σχεδιάζει. Η εκτίμηση ξεκινά από το χαμηλότερο ανάμεσα στην ανοχή στον κίνδυνο και στην ικανότητα ανάληψης κινδύνου, και από το επίπεδο από κάτω όταν ο επενδυτής δεν είναι σίγουρος.
Η μέθοδος της προηγούμενης συμπεριφοράς στηρίζεται στη μνήμη: πώς αντιδράσατε την τελευταία φορά που έπεσαν οι αγορές. Ένας νέος επενδυτής δεν έχει τέτοια μνήμη, οπότε οι αντιδράσεις στον αυτοέλεγχο είναι επιλογές που γίνονται εκ των προτέρων, πάνω στις απώλειες σε ευρώ του ποσού που πραγματικά σχεδιάζεται, και τίποτε δεν τις επιβεβαιώνει ακόμη.
Το να ξεκινήσετε ένα επίπεδο χαμηλότερα όταν δεν είστε σίγουροι κοστίζει λίγο. Ένα μείγμα ένα επίπεδο πολύ επιφυλακτικό αναπτύσσεται λίγο πιο αργά για έναν χρόνο, ενώ ο επενδυτής μπορεί να πουλήσει ένα μείγμα ένα επίπεδο πολύ επιθετικό στην πρώτη του πτώση. Ένα ερωτηματολόγιο που συμπληρώνεται σε ήρεμη αγορά τείνει να υπερεκτιμά την ανοχή στον κίνδυνο, και ένας νέος επενδυτής δεν έχει καμία παλιά πτώση για να το διορθώσει, κάτι που είναι ένας ακόμη λόγος για να ξεκινήσετε χαμηλά.
Το paper trading σημαίνει επενδύσεις με εικονικά χρήματα σε έναν δοκιμαστικό λογαριασμό. Δείχνει πώς κινείται ένα χαρτοφυλάκιο, αλλά όχι πώς είναι να χάνετε δικά σας χρήματα. Το συναίσθημα είναι αυτό που μετρά η ανοχή στον κίνδυνο, και μόνο τα πραγματικά χρήματα το παράγουν.
Το πρώτο έτος με πραγματικά χρήματα είναι η μέτρηση που επιβεβαιώνει ή διορθώνει την εκτίμηση, και η πρώτη πραγματική πτώση του είναι το τεστ. Μια επιφυλακτική εκτίμηση μπορεί επίσης να αφήσει έναν στόχο εκτός εμβέλειας, και ακόμη και ένα μείγμα που ταιριάζει καλά αφήνει κινδύνους που η αντιστοιχία δεν καλύπτει.
Η ανοχή στον κίνδυνο δοκιμάζεται από μια πρώτη πτώση της αγοράς όταν η πτώση σε ευρώ συναντά το νούμερο που αποδέχτηκε ο επενδυτής στον αυτοέλεγχο. Το να κρατήσετε μέσα από μια πτώση που μένει εντός αυτού του νούμερου επιβεβαιώνει την εκτίμηση. Μια πτώση που αποδεικνύεται ανυπόφορη μέσα σε αυτό δείχνει ότι ο επενδυτής υπερεκτίμησε την ανοχή στον κίνδυνο.
Το να χάνετε χρήματα σε μια πτώση της αγοράς είναι φυσιολογικό σε κάθε επίπεδο ανοχής στον κίνδυνο. Το συντηρητικό δείγμα μείγματος είχε κι αυτό χρονιές με απώλειες, και μια πρώτη πτώση είναι η στιγμή που ένας νέος επενδυτής μαθαίνει πώς είναι μια απώλεια σε ευρώ.
Μια απώλεια γίνεται μόνιμη μόνο όταν ο επενδυτής πουλήσει την επένδυση. Μέχρι τότε είναι μια απώλεια στα χαρτιά, και μόνο το κράτημα ανακτά μια απώλεια στα χαρτιά. Ο S&P 500 χρειάστηκε χρόνια μετά την πτώση του 2007-2009 για να ξαναβρεί την κορυφή του, όπως δείχνει η ενότητα για τις μετοχές και τα ομόλογα, και οι επενδυτές που κράτησαν μέσα από εκείνα τα χρόνια ήταν αυτοί που πήραν την ανάκαμψη.
Το κράτημα δουλεύει καλύτερα με το σχέδιο ήδη στη θέση του. Οι τακτικές εισφορές συνεχίζουν να μπαίνουν με την ίδια διαίρεση, οπότε τα νέα χρήματα αγοράζουν σε χαμηλότερες τιμές, και η επαναστάθμιση αγοράζει τον τύπο που έπεσε, το αντίθετο μιας πώλησης πανικού.
Μια πτώση που αποδεικνύεται ανυπόφορη μέσα στο νούμερο που αποδεχτήκατε δείχνει ότι υπερεκτιμήσατε την ανοχή σας στον κίνδυνο. Η απάντηση είναι να χαμηλώσετε το επίπεδο για τα νέα χρήματα όταν η αγορά έχει ηρεμήσει, όχι να πουλήσετε στον πάτο, κάτι που θα κλείδωνε την απώλεια που ο αυτοέλεγχος προοριζόταν να αποτρέψει.
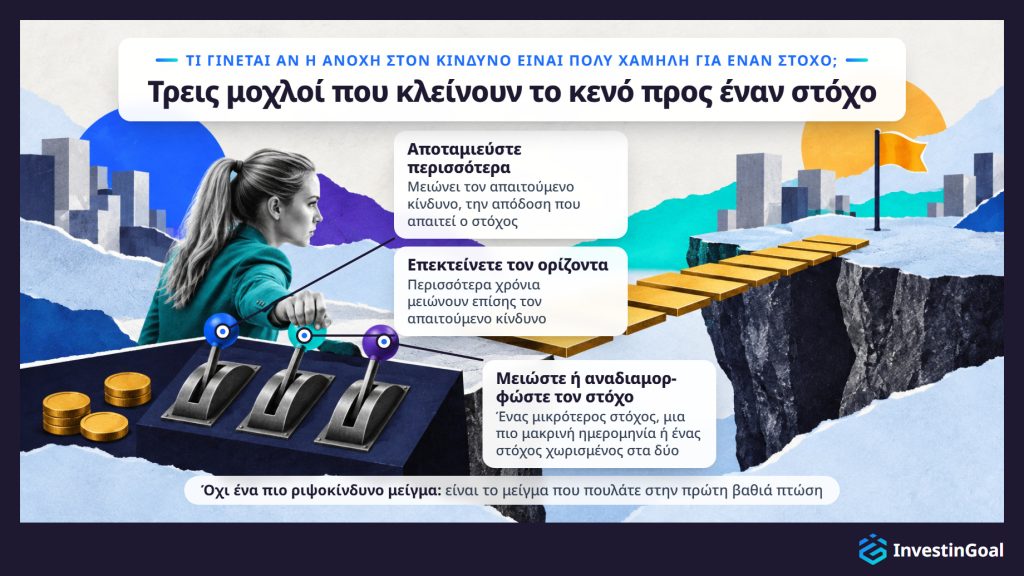
Όταν η ανοχή στον κίνδυνο είναι πολύ χαμηλή για να φτάσει έναν επενδυτικό στόχο, ο επενδυτής κλείνει το κενό αποταμιεύοντας περισσότερα, επεκτείνοντας τον ορίζοντα, ή μειώνοντας ή αναδιαμορφώνοντας τον στόχο, και όχι με ένα πιο ριψοκίνδυνο μείγμα που ο επενδυτής θα πουλούσε στην πρώτη πτώση. Το κενό ανοίγει όταν ο στόχος απαιτεί υψηλότερη απόδοση από όση μπορεί να αναμένεται να αποφέρει το μείγμα του επιπέδου του επενδυτή. Αυτή η απαιτούμενη απόδοση λέγεται απαιτούμενος κίνδυνος.
Για να φτάσετε 100.000 € σε 15 χρόνια με 300 € τον μήνα σημαίνει 54.000 € εισφορές, και τα υπόλοιπα πρέπει να έρθουν από αποδόσεις: περίπου 7,6% τον χρόνο. Όταν το μείγμα του επιπέδου σας δεν μπορεί να αναμένεται να αποφέρει αυτή την απόδοση, ο στόχος είναι εκτός εμβέλειας όπως έχει.
Ένα πιο ριψοκίνδυνο μείγμα φαίνεται η προφανής λύση και είναι η λάθος. Ένα μείγμα πάνω από το επίπεδό σας είναι το μείγμα που πουλάτε στην πρώτη βαθιά πτώση, και η πώληση κλειδώνει μια απώλεια που αφήνει τον στόχο πιο μακριά από πριν.
Τρεις μοχλοί κλείνουν το κενό αντί γι' αυτό. Η αποταμίευση περισσότερων χρημάτων μειώνει τον απαιτούμενο κίνδυνο. 350 € τον μήνα φτάνουν τα ίδια 100.000 € σε 15 χρόνια με περίπου 5,8% τον χρόνο. Η επέκταση του ορίζοντα κάνει το ίδιο. 300 € τον μήνα για 20 χρόνια φτάνουν 100.000 € με περίπου 3,2% τον χρόνο. Η μείωση ή αναδιαμόρφωση του στόχου δουλεύει από την άλλη πλευρά. 300 € τον μήνα για 15 χρόνια φτάνουν 80.000 € με περίπου 5% τον χρόνο.
Ο πίνακας παρακάτω δίνει το αρχικό σχέδιο και τους τρεις μοχλούς, συγκρινόμενους ως προς τη μηνιαία αποταμίευση, τα χρόνια, τον στόχο και την απαιτούμενη απόδοση τον χρόνο.
| Σχέδιο | Μηνιαία αποταμίευση | Χρόνια | Στόχος | Απαιτούμενη απόδοση τον χρόνο |
|---|---|---|---|---|
| Αρχικό σχέδιο | 300 € | 15 | 100.000 € | Περίπου 7,6% |
| Περισσότερη αποταμίευση | 350 € | 15 | 100.000 € | Περίπου 5,8% |
| Επέκταση του ορίζοντα | 300 € | 20 | 100.000 € | Περίπου 3,2% |
| Μείωση ή αναδιαμόρφωση του στόχου | 300 € | 15 | 80.000 € | Περίπου 5% |
Η μείωση ή αναδιαμόρφωση του στόχου σημαίνει έναν μικρότερο στόχο, μια πιο μακρινή ημερομηνία ή έναν στόχο χωρισμένο στα δύο, με το καθένα να φέρνει τον απαιτούμενο κίνδυνο μέσα στην εμβέλεια του επιπέδου σας. Η επανεξέταση του ίδιου του στόχου είναι μέρος της γνώσης του πώς να θέσετε επενδυτικούς στόχους, και το επενδυτικό σχέδιο είναι το σημείο όπου ο επενδυτής βάζει μαζί στόχους, ορίζοντα και ανοχή στον κίνδυνο και τα ελέγχει μεταξύ τους.
Μια χαμηλή ανοχή στον κίνδυνο εξακολουθεί να φέρει επενδυτικούς κινδύνους επειδή το μείγμα στο οποίο οδηγεί ανταλλάσσει τις βαθιές πτώσεις με τρεις άλλους κινδύνους: τον πληθωρισμό, που διαβρώνει την αγοραστική δύναμη των μετρητών· τον κίνδυνο επιτοκίου, που χαμηλώνει τις τιμές των ομολόγων όταν ανεβαίνουν τα επιτόκια· και το έλλειμμα έναντι του στόχου, έναν στόχο που χάνεται.
Ο πληθωρισμός δουλεύει πάνω στα μετρητά αργά και χωρίς ορατή πτώση. Με πληθωρισμό 3% τον χρόνο, 10.000 € που κρατιούνται σε μετρητά που δεν αποφέρουν τίποτε αγοράζουν μετά από δέκα χρόνια όσα αγοράζουν σήμερα περίπου 7.440 €, επειδή το 1 ÷ 1,03¹⁰ είναι περίπου 0,74: περίπου το ένα τέταρτο της αγοραστικής δύναμης έχει χαθεί, αν και το υπόλοιπο δεν έπεσε ποτέ.
Ο κίνδυνος επιτοκίου δουλεύει πάνω στα ομόλογα. Όταν ανεβαίνουν τα επιτόκια, τα νέα ομόλογα πληρώνουν περισσότερα, οπότε η τιμή των υπαρχόντων ομολόγων πέφτει μέχρι η απόδοσή τους να ταιριάξει. Το 2022, καθώς τα επιτόκια ανέβαιναν γρήγορα, ο δείκτης Bloomberg US Aggregate της ευρείας αμερικανικής αγοράς ομολόγων έχασε περίπου 13%, τη χειρότερη ημερολογιακή χρονιά στην ιστορία του δείκτη.
Το έλλειμμα έναντι του στόχου είναι ο τρίτος κίνδυνος. Ένα μείγμα που πέφτει λίγο μπορεί επίσης να αναπτυχθεί πολύ λίγο, οπότε ο στόχος χάνεται κατά το ποσό που το επιφυλακτικό μείγμα δεν κατάφερε να αποφέρει. Ο πληθωρισμός, τα επιτόκια και το έλλειμμα έναντι του στόχου ανήκουν στους ευρύτερους κινδύνους των επενδύσεων που κανένα μείγμα δεν ξεφεύγει.
Η αντιστοίχιση με την ανοχή στον κίνδυνο δεν αρκεί για τη διαχείριση του επενδυτικού κινδύνου επειδή το μείγμα που ταιριάζει ορίζει μόνο πόσο μπορεί να πέσει το χαρτοφυλάκιο συνολικά. Το μείγμα που ταιριάζει δεν προστατεύει από την κατάρρευση μιας μεμονωμένης συμμετοχής, ούτε από μια ανάγκη σε μετρητά που αναγκάζει σε πώληση στον πάτο μιας πτώσης.
Το πρώτο κενό είναι η συγκέντρωση. Χρήματα σε μία μόνο μετοχή ή σε λίγες μπορούν να χάσουν όλη την αξία τους ανεξάρτητα από το επίπεδο του επενδυτή. Η Lehman Brothers ήταν μία από τις μεγαλύτερες αμερικανικές επενδυτικές τράπεζες όταν υπέβαλε αίτηση πτώχευσης τον Σεπτέμβριο του 2008, και οι μετοχές της έγιναν σχεδόν άνευ αξίας. Ο επενδυτής κρατά λοιπόν το ποσοστό σε μετοχές μέσω ευρέων αμοιβαίων κεφαλαίων, τη διαφοροποίηση ανάμεσα στις πρακτικές που κρατούν ένα χαρτοφυλάκιο σύμφωνο με την ανοχή στον κίνδυνο, ώστε καμία μεμονωμένη εταιρεία να μην μπορεί να το βυθίσει.
Το δεύτερο κενό είναι η αναγκαστική πώληση. Η απώλεια εργασίας ή ένας μεγάλος λογαριασμός κατά τη διάρκεια μιας πτώσης μπορεί να αναγκάσει σε πώληση στον πάτο, την ίδια απώλεια που η ανοχή στον κίνδυνο προορίζεται να αποφύγει. Ένα αποθεματικό έκτακτης ανάγκης πληρώνει την έκτακτη ανάγκη αντί γι' αυτό, ώστε το χαρτοφυλάκιο να μη χρειαστεί να πουληθεί. Η συνήθης οδηγία είναι τρεις έως έξι μήνες εξόδων, κρατημένοι σε μετρητά εκτός του μείγματος. Τα ευρέα αμοιβαία κεφάλαια και ένα αποθεματικό έκτακτης ανάγκης προστατεύουν τον επενδυτή εκεί όπου η αντιστοιχία δεν μπορεί, και τα δύο ανήκουν στο ευρύτερο ερώτημα του πώς να διαχειριστείτε τον επενδυτικό κίνδυνο.








