Οι επενδύσεις για αρχάριους σημαίνουν ότι τοποθετείτε χρήματα σε χρηματοοικονομικά περιουσιακά στοιχεία, όπως μετοχές, ομόλογα ή αμοιβαία κεφάλαια, για να χτίσετε πλούτο με τον χρόνο, αποδεχόμενοι σε αντάλλαγμα ότι η αξία τους μπορεί να πέσει. Ο κίνδυνος αυτός είναι το τίμημα για αποδόσεις που οι λογαριασμοί ταμιευτηρίου δεν μπορούν να προσφέρουν. Οι αποδόσεις αυτές κυμάνθηκαν κατά μέσο όρο γύρω στο 7–10% τον χρόνο για ευρείς δείκτες μετοχών, όπως ο S&P 500 και ο MSCI World Index, σε περιόδους πολλών δεκαετιών, χωρίς καμία εγγύηση για ένα συγκεκριμένο έτος. Για έναν αρχάριο, η συνηθισμένη αρχή είναι ένα αμοιβαίο κεφάλαιο δείκτη ή ένα ETF χαμηλού κόστους, που αγοράζεται μέσω ρυθμιζόμενης πλατφόρμας και ενισχύεται κάθε μήνα.
Η αποταμίευση κρατά τα χρήματα ασφαλή μέχρι το όριο της εγγύησης καταθέσεων, όμως τα χρήματα που μένουν σε χαμηλά επιτόκια χάνουν κάθε χρόνο αγοραστική δύναμη εξαιτίας του πληθωρισμού. Το trading στοχεύει στις βραχυπρόθεσμες διακυμάνσεις των τιμών και απαιτεί διαφορετικές γνώσεις, εργαλεία και χρόνο. Η επένδυση κρατά τα περιουσιακά στοιχεία για χρόνια ή δεκαετίες, και αυτά τα χρόνια αφήνουν τον σύνθετο τόκο να δουλέψει. Μια επένδυση 1.000 € που αυξάνεται με 7% τον χρόνο φτάνει περίπου τα 7.600 € σε 30 χρόνια, επειδή τα κέρδη κάθε έτους αποφέρουν δικές τους αποδόσεις.
Ένας αρχάριος μπορεί να χάσει μέρος ή και το σύνολο του ποσού που επένδυσε, γιατί οι ίδιες αγορές που πολλαπλασιάζουν τα χρήματα μπορούν και να τα μειώσουν. Στη χρηματοπιστωτική κρίση του 2008, ο S&P 500 έπεσε περίπου 57% από την κορυφή ως τον πάτο. Οι κίνδυνοι που συναντά πρώτοι ο αρχάριος είναι ο κίνδυνος αγοράς, ο κίνδυνος ρευστότητας και ο κίνδυνος συγκέντρωσης. Πριν μπει το πρώτο ευρώ, ο αρχάριος εξασφαλίζει τρεις προϋποθέσεις: ένα αποθεματικό έκτακτης ανάγκης που καλύπτει 3–6 μήνες εξόδων, τον έλεγχο των χρεών με υψηλό επιτόκιο και έναν επενδυτικό ορίζοντα τουλάχιστον πέντε ετών.
Όταν οι προϋποθέσεις είναι στη θέση τους, ο αρχάριος επιλέγει τι θα αγοράσει. Η παθητική επένδυση ακολουθεί έναν δείκτη της αγοράς αντί να επιλέγει μετοχές, και είναι η προεπιλογή για τον αρχάριο, γιατί σε περιόδους 15 ετών περίπου το 85–90% των ενεργά διαχειριζόμενων αμοιβαίων κεφαλαίων μεγάλης κεφαλαιοποίησης αποτυγχάνει να ξεπεράσει τον δείκτη αναφοράς του. Οι έξι βασικοί τύποι επένδυσης είναι οι μετοχές, τα ομόλογα, τα ETF, τα αμοιβαία κεφάλαια επενδύσεων, τα αμοιβαία κεφάλαια δείκτη και οι robo-advisors, ενώ τα κρυπτονομίσματα μένουν ένα κερδοσκοπικό περιουσιακό στοιχείο έξω από αυτούς. Το αμοιβαίο κεφάλαιο δείκτη ταιριάζει σε μια πρώτη επένδυση, γιατί περιέχει εκατοντάδες ή χιλιάδες εταιρείες με μία μόνο αγορά. Το κόστος του μετράει παρ' όλα αυτά, γιατί οι προμήθειες συναλλαγών, ο συνολικός δείκτης εξόδων (TER), το bid-ask spread και τα τέλη φύλαξης συσσωρεύονται εις βάρος των αποδόσεων επί δεκαετίες.
Η έναρξη ακολουθεί έξι βήματα: ορίζετε έναν στόχο, επιβεβαιώνετε τις προϋποθέσεις, επιλέγετε ρυθμιζόμενη πλατφόρμα, ανοίγετε λογαριασμό, κάνετε την αρχική επένδυση και αυτοματοποιείτε τις τακτικές εισφορές. Το ποσό είναι μικρότερο εμπόδιο απ' όσο νομίζουν οι περισσότεροι αρχάριοι, γιατί πολλές πλατφόρμες δέχονται 1 € και αρκούν 50 € τον μήνα για να χτίσετε μια διαφοροποιημένη θέση. Οι αρχάριοι κάνουν συνήθως λάθη όταν προσπαθούν να προβλέψουν την αγορά, πουλούν πανικόβλητοι σε μια πτώση, επενδύουν χωρίς αποθεματικό έκτακτης ανάγκης, συγκεντρώνουν το κεφάλαιο σε ένα μόνο περιουσιακό στοιχείο και αγνοούν τα κόστη. Το αμοιβαίο κεφάλαιο δείκτη προστατεύει από τη συγκέντρωση, γιατί προσφέρει διαφοροποίηση αυτόματα.
Ένα επενδυτικό πλάνο δένει τα βήματα μεταξύ τους μέσα από πέντε στοιχεία: έναν οικονομικό στόχο, έναν επενδυτικό ορίζοντα, μια ειλικρινή εκτίμηση της ανοχής στον κίνδυνο, μια asset allocation και ένα πρόγραμμα παρακολούθησης. Το πλάνο στηρίζεται σε δύο στρατηγικές που ζητούν λίγες αποφάσεις: την παθητική επένδυση σε δείκτες και το euro-cost averaging, που επενδύει ένα σταθερό ποσό σε τακτά διαστήματα. Τα χρήματα μένουν επενδυμένα τουλάχιστον πέντε χρόνια, γιατί τα συντομότερα διαστήματα εκθέτουν τους επενδυτές σε πολύ ευρύτερο φάσμα αποτελεσμάτων. Βρίσκονται σε έναν λογαριασμό μεσιτείας (brokerage account) σε ρυθμιζόμενο broker ή πλατφόρμα, και ο αρχάριος επιλέγει την πλατφόρμα πρώτα με βάση τη ρύθμιση, έπειτα με βάση τα προϊόντα, τα τέλη, την ελάχιστη κατάθεση και την ευκολία χρήσης.
Ποιος είναι ο κύριος στόχος σας διαβάζοντας αυτόν τον οδηγό;
Επιλέξτε μία απάντηση και δείτε πώς συγκρίνεται με τις απαντήσεις των άλλων αναγνωστών.
Τι είναι η επένδυση;
Επένδυση είναι η τοποθέτηση χρημάτων σε χρηματοοικονομικά περιουσιακά στοιχεία, όπως μετοχές, ομόλογα ή αμοιβαία κεφάλαια, με την προσδοκία να αποφέρουν αποδόσεις και να χτίσουν πλούτο με τον χρόνο. Σε αντίθεση με τις δαπάνες ή την αποταμίευση, η επένδυση σημαίνει ότι αποδέχεστε το ενδεχόμενο απώλειας για να έχετε την ευκαιρία να αυξήσετε το αρχικό κεφάλαιο.
Η διάκριση έχει σημασία, γιατί καθορίζει τη σχέση ανάμεσα στον κίνδυνο και την απόδοση πίσω από κάθε επενδυτική απόφαση. Όταν επενδύετε, αποκτάτε έκθεση στην αγορά. Η αξία των περιουσιακών σας στοιχείων κινείται μαζί με τις αγορές στις οποίες είναι συνδεδεμένα. Η έκθεση αυτή δημιουργεί τη δυνατότητα ανάπτυξης, αλλά κάνει και την απώλεια εφικτή. Η τοποθέτηση κεφαλαίου σε χρηματοοικονομικά περιουσιακά στοιχεία είναι μια συνειδητή απόφαση να επιδιώξετε αποδόσεις που η αποταμίευση από μόνη της δεν μπορεί να προσφέρει.
Η επένδυση διαφέρει από την αποταμίευση κυρίως στον κίνδυνο και στην απόδοση. Τα χρήματα σε έναν ρυθμιζόμενο λογαριασμό ταμιευτηρίου δεν έχουν κίνδυνο αγοράς και συνήθως καλύπτονται από εγγύηση καταθέσεων μέχρι ένα συγκεκριμένο όριο, ενώ τα επενδυμένα χρήματα εκτίθενται στις διακυμάνσεις της αγοράς και μπορούν να πέσουν κάτω από το αρχικό ποσό.
Ένας λογαριασμός ταμιευτηρίου προστατεύει το κεφάλαιό σας σε ονομαστικούς όρους. Στην Ελλάδα, το Ταμείο Εγγύησης Καταθέσεων και Επενδύσεων (ΤΕΚΕ) καλύπτει έως 100.000 € ανά καταθέτη και ανά τράπεζα, δηλαδή το όριο που η ευρωπαϊκή οδηγία για τα συστήματα εγγύησης καταθέσεων (DGSD) ορίζει σε κάθε κράτος μέλος. Το αντίτιμο είναι ότι το επιτόκιο των λογαριασμών ταμιευτηρίου είναι συνήθως χαμηλό, και σε πολλές περιόδους βρίσκεται κάτω από τον πληθωρισμό. Αυτό σημαίνει ότι τα χρήματα είναι ασφαλή σε απόλυτους όρους, αλλά χάνουν αγοραστική δύναμη με τον χρόνο. Για παράδειγμα, με 10.000 € θα αγοράζετε λιγότερα σε δέκα χρόνια απ' ό,τι σήμερα, εκτός αν η ανάπτυξή τους ισούται τουλάχιστον με τον πληθωρισμό.
Η επένδυση αντιστρέφει το αντίτιμο του λογαριασμού ταμιευτηρίου. Στα περιουσιακά στοιχεία που εκτίθενται στην αγορά δεν υπάρχει εγγύηση καταθέσεων, και η αξία των θέσεών σας μπορεί να πέσει. Η πιθανή απόδοση όμως σε μεγαλύτερα διαστήματα είναι σημαντικά υψηλότερη, και γι' αυτό υπάρχει η επένδυση ως ξεχωριστό χρηματοοικονομικό εργαλείο. Για έναν αρχάριο, το χρήσιμο ερώτημα είναι ποια χρήματα ανήκουν στην αποταμίευση και ποια στις επενδύσεις. Οι βραχυπρόθεσμες ανάγκες και τα αποθεματικά έκτακτης ανάγκης ανήκουν σε λογαριασμούς ταμιευτηρίου και σε άλλους λογαριασμούς που προστατεύουν το κεφάλαιο. Τα χρήματα που δεν θα χρειαστείτε για πέντε χρόνια ή περισσότερο είναι εκείνα για τα οποία η επένδυση γίνεται κατάλληλη.
Η επένδυση διαφέρει από το trading στον χρονικό ορίζοντα και στον σκοπό. Οι επενδυτές κρατούν τα περιουσιακά στοιχεία για χρόνια ή δεκαετίες για να χτίσουν σταδιακά πλούτο, ενώ οι traders αγοράζουν και πουλούν συχνά, ορισμένες φορές μέσα στην ίδια μέρα, για να κερδίσουν από βραχυπρόθεσμες διακυμάνσεις των τιμών.
Η μακροπρόθεσμη επένδυση και το ενεργό trading απαιτούν διαφορετικές γνώσεις, διαφορετικά εργαλεία και διαφορετική δέσμευση χρόνου. Ένας επενδυτής που αγοράζει και κρατά, δηλαδή αγοράζει ένα διαφοροποιημένο αμοιβαίο κεφάλαιο δείκτη και συνεισφέρει κάθε μήνα, δεν χρειάζεται παρακολούθηση της αγοράς πέρα από μια τριμηνιαία αναθεώρηση. Ένας trader που αγοράζει και πουλά καθημερινά μεμονωμένες θέσεις χρειάζεται δεδομένα σε πραγματικό χρόνο, δεξιότητες τεχνικής ανάλυσης και την ικανότητα να διαχειρίζεται κίνδυνο με μόχλευση. Οι δύο δραστηριότητες μοιράζονται το ίδιο χρηματοπιστωτικό σύστημα, αλλά διαφέρουν σχεδόν σε κάθε πρακτική διάσταση, και η επένδυση διαφέρει από το trading με τρόπους που καθορίζουν ποιες δεξιότητες, ποια κόστη και ποιες ανοχές στον κίνδυνο ισχύουν για την καθεμία.
Γιατί πρέπει κάποιος να αρχίσει να επενδύει;
Πρέπει κάποιος να αρχίσει να επενδύει, γιατί οι λογαριασμοί ταμιευτηρίου από μόνοι τους δεν ακολουθούν τον πληθωρισμό με τον χρόνο. Τα χρήματα που μένουν σε χαμηλά επιτόκια χάνουν αγοραστική δύναμη κάθε χρόνο, ενώ το επενδυμένο κεφάλαιο έχει τη δυνατότητα να αυξηθεί και να συσσωρευτεί σε βάθος δεκαετιών. Ιστορικά, ευρείς δείκτες μετοχών όπως ο S&P 500 και ο MSCI World Index έχουν αποδώσει μέσες ετήσιες αποδόσεις περίπου 7–10% σε περιόδους πολλών δεκαετιών, ποσοστό που οι λογαριασμοί ταμιευτηρίου σπάνια έχουν πλησιάσει.
Αν ο πληθωρισμός κινείται στο 2–3% τον χρόνο και οι αποταμιεύσεις σας αποδίδουν 1%, χάνετε έδαφος σε πραγματικούς όρους κάθε χρόνο που περιμένετε. Σε 20 ή 30 χρόνια, αυτή η διαφορά γίνεται τεράστια. Η προστασία των χρημάτων από την απώλεια δεν αρκεί για να χτίσετε μακροπρόθεσμο πλούτο. Ο μακροπρόθεσμος πλούτος χρειάζεται χρήματα που δουλεύουν και αυξάνονται ταχύτερα από το κόστος ζωής.
Το ετήσιο ποσοστό 7–10% για τις ιστορικές αποδόσεις των μετοχών αναφέρεται σε ευρείς, διαφοροποιημένους δείκτες της αγοράς, μετρημένους σε περιόδους 20 ετών ή περισσότερο. Δεν αποτελεί εγγύηση, και μεμονωμένα έτη μπορούν να δώσουν αρνητικά αποτελέσματα. Η μακροπρόθεσμη τάση όμως είναι ο λόγος που η επένδυση, και όχι μόνο η αποταμίευση, είναι η συνήθης σύσταση για το χτίσιμο πλούτου με τον χρόνο. Όσο νωρίτερα ξεκινήσετε, τόσο περισσότερα χρόνια έχει ο σύνθετος τόκος για να δουλέψει, και τόσο λιγότερα χρειάζεται να καταβάλετε συνολικά για να φτάσετε στο ίδιο αποτέλεσμα.

Filippo Ucchino
Συνιδρυτής και Διευθύνων Σύμβουλος της InvestinGoal - Introducing Broker
Ποιος είναι ο κύριος λόγος για τον οποίο θέλετε να επενδύσετε;
Επιλέξτε μία απάντηση και δείτε πώς συγκρίνεται με τις απαντήσεις των άλλων αναγνωστών.
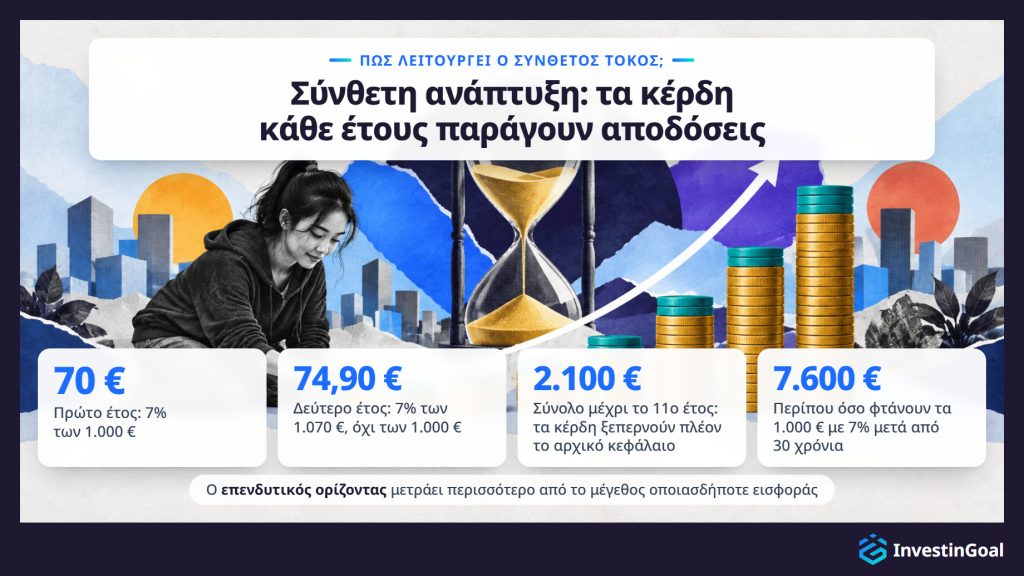
Ο σύνθετος τόκος λειτουργεί με την επανεπένδυση των αποδόσεων, ώστε κάθε επόμενη περίοδος να παράγει κέρδη όχι μόνο πάνω στο αρχικό ποσό, αλλά και πάνω σε όλη την ανάπτυξη που έχει ήδη συσσωρευτεί. Στις επενδύσεις σε μετοχές, ο μηχανισμός ονομάζεται με μεγαλύτερη ακρίβεια σύνθετη ανάπτυξη ή σύνθετες αποδόσεις, γιατί ο ρυθμός ανάπτυξης αλλάζει από χρόνο σε χρόνο και δεν είναι σταθερός όπως σε έναν λογαριασμό ταμιευτηρίου, όμως η αρχή είναι η ίδια. Μια επένδυση 1.000 € που αυξάνεται με 7% τον χρόνο δεν προσθέτει απλώς 70 € κάθε χρόνο. Φτάνει περίπου τα 7.600 € σε 30 χρόνια, επειδή τα κέρδη κάθε έτους προστίθενται στη βάση και παράγουν δικές τους αποδόσεις την επόμενη περίοδο.
Η ανάλυση έτος προς έτος δείχνει πώς λειτουργεί ο σύνθετος τόκος. Στο πρώτο έτος, το 7% των 1.000 € δίνει 70 €. Στο δεύτερο έτος, το 7% εφαρμόζεται στα 1.070 €, όχι στα 1.000 €, και δίνει 74,90 €. Η διαφορά φαίνεται μικρή στην αρχή, όμως η επιτάχυνση είναι εκθετική. Μέχρι το 11ο έτος, τα κέρδη που έχουν προστεθεί είναι μαζί μεγαλύτερα από το αρχικό κεφάλαιο, και το σύνολο έχει ξεπεράσει τα 2.100 €. Μέχρι το 30ό έτος, το σύνολο είναι περισσότερο από επταπλάσιο του ποσού με το οποίο ξεκινήσατε, παρότι δεν προσθέσατε τίποτα μετά την αρχική εισφορά.
Ο επενδυτικός ορίζοντας μετράει περισσότερο από το μέγεθος οποιασδήποτε μεμονωμένης εισφοράς. Αν ξεκινήσετε πέντε χρόνια νωρίτερα με ένα μέτριο ποσό, καταλήγετε σε μεγαλύτερο τελικό ποσό απ' ό,τι αν ξεκινήσετε αργότερα με μεγαλύτερο, γιατί τα πρώιμα χρήματα έχουν μπροστά τους περισσότερους κύκλους συσσώρευσης. Αυτός είναι ο πιο συγκεκριμένος λόγος για να αρχίσετε να επενδύετε μόλις οι τρεις προϋποθέσεις είναι στη θέση τους, και γι' αυτό ο χρόνος είναι η πιο ισχυρή μεταβλητή που μπορεί να ελέγξει ένας αρχάριος.
Ποιοι είναι οι βασικοί κίνδυνοι της επένδυσης για αρχάριους;
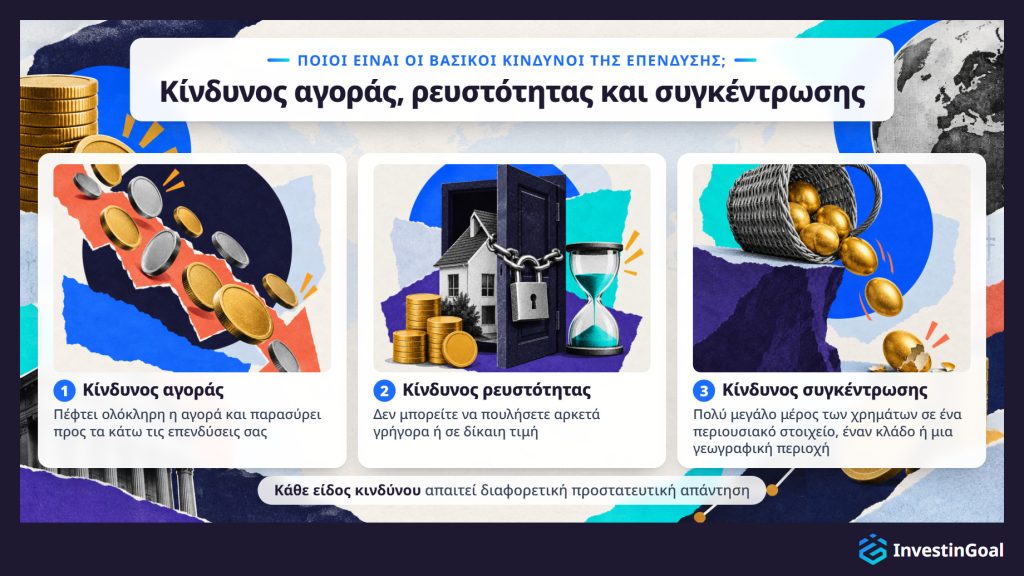
Οι αρχάριοι αντιμετωπίζουν αρκετές διακριτές κατηγορίες επενδυτικού κινδύνου, με σημαντικότερους τον κίνδυνο αγοράς, τον κίνδυνο ρευστότητας και τον κίνδυνο συγκέντρωσης. Κάθε είδος απαιτεί διαφορετική προστατευτική απάντηση, γι' αυτό ο αρχάριος χρειάζεται να καταλάβει και τα τρία πριν τοποθετήσει κεφάλαιο.
Ο κίνδυνος αγοράς είναι το ενδεχόμενο να πέσει η αξία ολόκληρης της αγοράς και να παρασύρει προς τα κάτω τις επενδύσεις σας, ανεξάρτητα από την ποιότητα της καθεμίας. Είναι η πιο ορατή μορφή μεταβλητότητας, και είναι αυτή που συναντούν πρώτη οι αρχάριοι. Ο επενδυτής δεν μπορεί να εξαλείψει τον κίνδυνο αγοράς, μόνο να τον διαχειριστεί μέσω της διαφοροποίησης και του χρόνου.
Ο κίνδυνος ρευστότητας είναι το ενδεχόμενο να μην μπορείτε να πουλήσετε ένα περιουσιακό στοιχείο αρκετά γρήγορα, ή σε δίκαιη τιμή, όταν το χρειάζεστε. Η ρευστότητα είναι υψηλή για τις περισσότερες εισηγμένες μετοχές και τα ETF και μπορεί να είναι χαμηλή για άλλα περιουσιακά στοιχεία, όπως ορισμένα ομόλογα, επενδύσεις σε ακίνητα ή εξειδικευμένα αμοιβαία κεφάλαια.
Ο κίνδυνος συγκέντρωσης είναι το ενδεχόμενο να βρίσκεται πολύ μεγάλο μέρος των χρημάτων σας σε ένα μόνο περιουσιακό στοιχείο, έναν κλάδο ή μια γεωγραφική περιοχή. Αν πέσει εκείνη η θέση, η επίδραση στο συνολικό χαρτοφυλάκιο είναι δυσανάλογη. Η διαφοροποίηση είναι το άμεσο αντίμετρο.
Ο κίνδυνος αγοράς, ο κίνδυνος ρευστότητας και ο κίνδυνος συγκέντρωσης αποφασίζουν αν η πρώτη επενδυτική εμπειρία ενός αρχάριου καταλήγει σε αποφευκτέα απώλεια κεφαλαίου ή σε βιώσιμη, μακροπρόθεσμη θέση. Η τυπική απόκλιση και η Αξία σε Κίνδυνο (Value at Risk) προχωρούν ένα βήμα βαθύτερα στους κινδύνους της επένδυσης, γιατί μετρούν πόση μεταβλητότητα φέρει ένα χαρτοφυλάκιο.
Ναι, μπορείτε να χάσετε χρήματα επενδύοντας, ακόμη και ολόκληρο το ποσό που βάλατε. Δεν υπάρχει εγγύηση θετικών αποδόσεων στις επενδύσεις που εκτίθενται στην αγορά, και τόσο το επενδυμένο κεφάλαιο όσο και τα κέρδη που έχουν συσσωρευτεί μπορούν να χάσουν αξία, ιδίως σε σύντομες περιόδους διακράτησης ή όταν τα περιουσιακά στοιχεία είναι συγκεντρωμένα σε μία θέση.
Η απώλεια κεφαλαίου είναι φυσιολογικό χαρακτηριστικό των επενδύσεων στην αγορά. Στην παγκόσμια χρηματοπιστωτική κρίση του 2008, ο S&P 500 έπεσε περίπου 57% από την κορυφή ως τον πάτο, ενώ ευρωπαϊκοί δείκτες όπως ο EURO STOXX 50 υποχώρησαν σε συγκρίσιμο μέγεθος. Στο κραχ του 2020 λόγω COVID-19, οι παγκόσμιες αγορές έπεσαν πάνω από 30% μέσα σε λίγες εβδομάδες πριν ανακάμψουν. Οι μεμονωμένες μετοχές μπορούν να χάσουν το μεγαλύτερο μέρος ή και το σύνολο της αξίας τους οποιαδήποτε στιγμή.
Οι αγορές ανέκαμψαν και τις δύο φορές. Ο S&P 500 χρειάστηκε περίπου τέσσερα χρόνια για να ανέβει από το χαμηλό του 2009 στην κορυφή του 2007, και περίπου πέντε μήνες από το χαμηλό του Μαρτίου 2020. Ο λόγος που η επένδυση εξακολουθεί να έχει νόημα με τον χρόνο είναι ότι, ιστορικά, τα διαφοροποιημένα χαρτοφυλάκια που κρατήθηκαν για μεγάλα διαστήματα ανέκαμψαν από τις πτώσεις και συνέχισαν να αυξάνονται, όμως αυτή η στατιστική τάση δεν προστατεύει κανέναν μεμονωμένο επενδυτή που χρειάζεται να πουλήσει σε μια πτώση.
Τα επενδυμένα χρήματα δεν έχουν εγγύηση καταθέσεων. Όταν το κεφάλαιό σας κινδυνεύει, το ποσό με το οποίο ξεκινήσατε μπορεί να συρρικνωθεί. Αυτό διαφέρει ριζικά από έναν λογαριασμό ταμιευτηρίου, και είναι ο λόγος για να έχετε στη θέση τους τις προϋποθέσεις, τη διαφοροποίηση και τον επενδυτικό ορίζοντα πριν ξεκινήσετε.
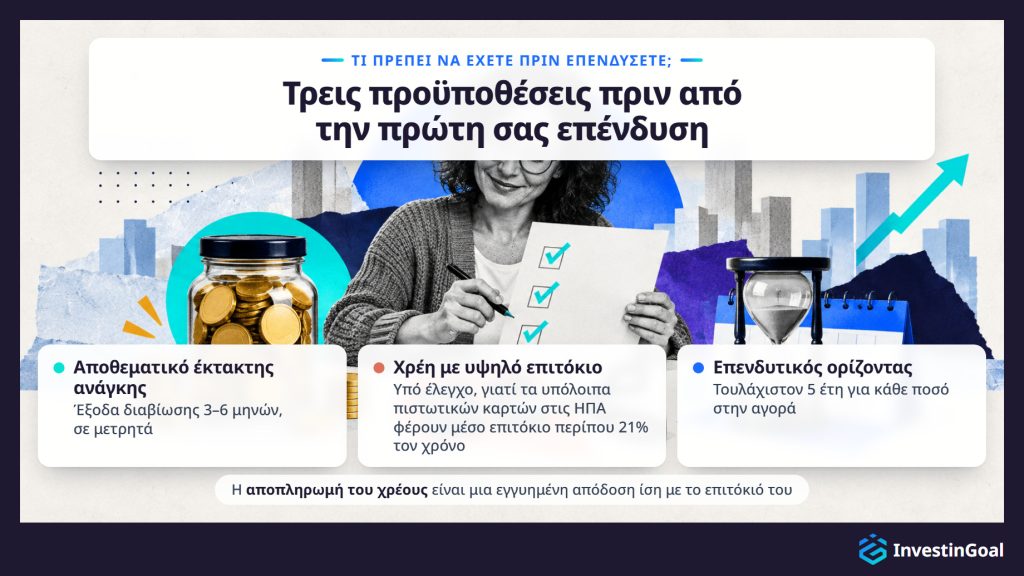
Πριν αρχίσετε να επενδύετε, πρέπει να έχετε εξασφαλίσει τρεις προϋποθέσεις: ένα αποθεματικό έκτακτης ανάγκης σε μετρητά που καλύπτει 3–6 μήνες εξόδων διαβίωσης, την εξάλειψη ή τον έλεγχο των χρεών με υψηλό επιτόκιο (το κόστος των οποίων συνήθως ξεπερνά τις ρεαλιστικές επενδυτικές αποδόσεις) και έναν καθορισμένο επενδυτικό ορίζοντα τουλάχιστον 5 ετών για κάθε ποσό που τοποθετείται σε περιουσιακά στοιχεία εκτεθειμένα στην αγορά.
Το αποθεματικό έκτακτης ανάγκης είναι ένα απόθεμα σε μετρητά που διασφαλίζει ότι δεν θα χρειαστεί ποτέ να πουλήσετε επενδύσεις με ζημία για να καλύψετε μια απρόβλεπτη δαπάνη. Χωρίς αυτό, η απώλεια εργασίας, ένας λογαριασμός υγείας ή μια μεγάλη επισκευή σας αναγκάζουν σε ρευστοποίηση που μπορεί να καθηλώσει τις ζημίες. Το όριο των 3–6 μηνών είναι ευρέως αποδεκτό σημείο αναφοράς, γιατί καλύπτει τον μέσο χρόνο που χρειάζεται για να βρείτε νέα εργασία ή να αντιμετωπίσετε ένα σημαντικό απρογραμμάτιστο κόστος.
Σε ορισμένες χώρες, όπως οι ΗΠΑ, τα υπόλοιπα πιστωτικών καρτών φέρουν μέσο επιτόκιο περίπου 21% τον χρόνο, σύμφωνα με τη Federal Reserve. Καμία ρεαλιστική επενδυτική στρατηγική δεν ξεπερνά με συνέπεια αυτό το κόστος. Η αποπληρωμή αυτού του χρέους είναι, στην πράξη, μια εγγυημένη απόδοση ίση με το επιτόκιο που εξαλείφετε. Ένα στεγαστικό δάνειο και άλλα χρέη χαμηλότερου επιτοκίου δεν χρειάζεται απαραίτητα να εξοφληθούν πρώτα, αλλά ισχύει η ίδια αρχή. Το χρέος έχει προτεραιότητα όποτε το κόστος του ξεπερνά την αναμενόμενη απόδοση της επένδυσης.
Ο ελάχιστος επενδυτικός ορίζοντας των πέντε ετών είναι η τρίτη προϋπόθεση. Τα χρήματα που μπορεί να χρειαστείτε μέσα στα επόμενα ένα με τέσσερα χρόνια δεν πρέπει να βρίσκονται σε περιουσιακά στοιχεία εκτεθειμένα στην αγορά, γιατί οι βραχυπρόθεσμες διακυμάνσεις μπορεί να σημαίνουν πώληση με ζημία. Μόνο τα χρήματα που μπορείτε πραγματικά να αφήσετε ανέγγιχτα για πέντε χρόνια ή περισσότερο ανήκουν σε έναν επενδυτικό λογαριασμό.
Ποια είναι η διαφορά ανάμεσα στην ενεργή και την παθητική επένδυση;
Η ενεργή επένδυση διαφέρει από την παθητική στο πώς ο επενδυτής επιλέγει το χαρτοφυλάκιο και στο πώς συσσωρεύονται τα κόστη. Η ενεργή επένδυση περιλαμβάνει την επιλογή μεμονωμένων τίτλων ή την προσπάθεια πρόβλεψης της αγοράς, με στόχο αποδόσεις που ξεπερνούν έναν δείκτη αναφοράς, ενώ η παθητική επένδυση ακολουθεί έναν δείκτη της αγοράς και αποδέχεται τις μέσες αποδόσεις της αγοράς με αντάλλαγμα χαμηλότερα κόστη και λιγότερη προσπάθεια διαχείρισης.
Στην πράξη, η ενεργή επένδυση σημαίνει είτε ότι επιλέγετε μόνοι σας μεμονωμένες μετοχές είτε ότι πληρώνετε έναν διαχειριστή κεφαλαίων για να το κάνει. Στόχος είναι να ξεπεράσετε την αγορά, όμως η προσπάθεια κοστίζει υψηλότερα τέλη διαχείρισης, χρόνο έρευνας και κόστη συναλλαγών, και αυτό το κόστος συσσωρεύεται εις βάρος σας, όπως ακριβώς οι αποδόσεις συσσωρεύονται υπέρ σας. Σε μεγάλες περιόδους, η πλειονότητα των ενεργά διαχειριζόμενων αμοιβαίων κεφαλαίων έχει αποδώσει λιγότερο από τον δείκτη αναφοράς της μετά τα τέλη. Το SPIVA Scorecard, που δημοσιεύει η S&P Global για τις αγορές των ΗΠΑ, της Ευρώπης και του Ηνωμένου Βασιλείου, δείχνει σταθερά ότι σε περιόδους 15 ετών περίπου το 85–90% των ενεργά διαχειριζόμενων αμοιβαίων κεφαλαίων μεγάλης κεφαλαιοποίησης αποτυγχάνει να ξεπεράσει τον δείκτη αναφοράς του.
Η παθητική επένδυση αποδέχεται την απόδοση της αγοράς εκ κατασκευής. Αντί να προσπαθεί να επιλέξει νικητές, ο παθητικός επενδυτής αγοράζει ένα αμοιβαίο κεφάλαιο που κρατά τα ίδια περιουσιακά στοιχεία με έναν ευρύ δείκτη της αγοράς, στις ίδιες αναλογίες. Ο επενδυτής παίρνει λίγες αποφάσεις, τα τέλη είναι χαμηλά και η απόδοση ακολουθεί στενά τη συνολική πορεία της αγοράς. Για έναν αρχάριο, η παθητική επένδυση είναι η προεπιλεγμένη αφετηρία, γιατί απαιτεί πειθαρχία και όχι ειδική γνώση, και προσφέρει ευρεία διαφοροποίηση αυτόματα. Αυτό που κάνει την παθητική προσέγγιση την πρακτική προεπιλογή είναι η διαφορά ανάμεσα στην ενεργή και την παθητική επένδυση στα κόστη και στα μακροπρόθεσμα αποτελέσματα.
Ποιους τύπους επενδύσεων μπορούν να επιλέξουν οι αρχάριοι;
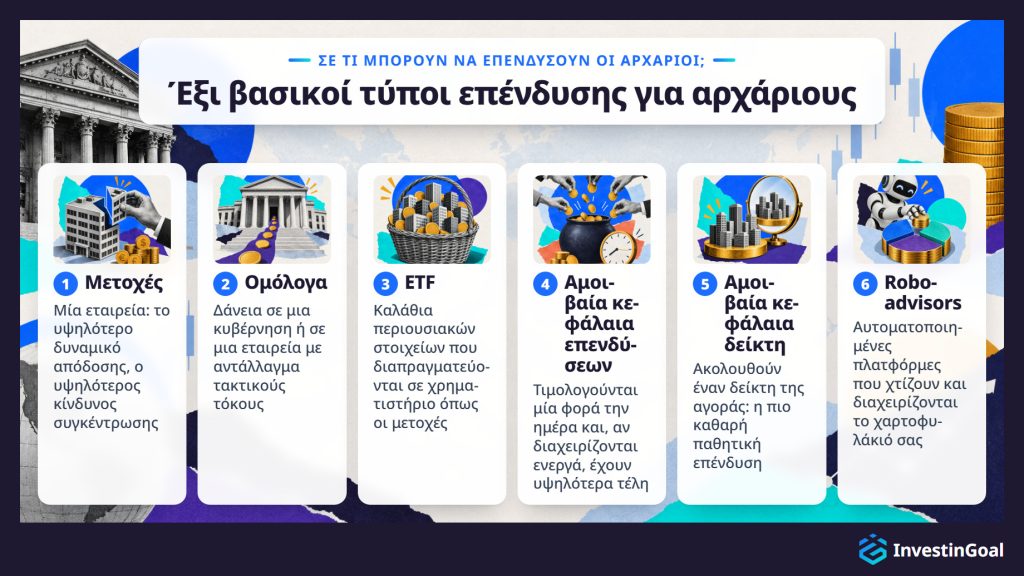
Οι αρχάριοι έχουν πρόσβαση σε έξι βασικούς τύπους επένδυσης, καθένας με διαφορετικό προφίλ κινδύνου, διαφορετικό σημείο εισόδου και διαφορετικές απαιτήσεις διαχείρισης: μετοχές, ομόλογα, ETF, αμοιβαία κεφάλαια επενδύσεων, αμοιβαία κεφάλαια δείκτη και robo-advisors. Πέρα από αυτούς τους έξι, τα κρυπτονομίσματα είναι μια πρόσθετη επιλογή με σημαντικά υψηλότερο προφίλ κινδύνου και δεν αποτελούν τυπικό σημείο εκκίνησης για εντελώς αρχάριους.
- Οι μετοχές αντιπροσωπεύουν συμμετοχή στην ιδιοκτησία μίας μόνο εταιρείας. Όταν η εταιρεία αυξάνει την αξία της, η τιμή της μετοχής τείνει να ανεβαίνει. Όταν δυσκολεύεται, η τιμή πέφτει. Οι μετοχές προσφέρουν το υψηλότερο δυναμικό απόδοσης ανά μεμονωμένη θέση, αλλά και τον υψηλότερο κίνδυνο συγκέντρωσης αν κρατάτε μόνο μία ή λίγες θέσεις.
- Τα ομόλογα είναι δάνεια που δίνετε σε μια κυβέρνηση ή σε μια εταιρεία με αντάλλαγμα τακτικές πληρωμές τόκων και την επιστροφή του κεφαλαίου σας στη λήξη. Είναι γενικά λιγότερο ασταθή από τις μετοχές, αλλά προσφέρουν χαμηλότερες μακροπρόθεσμες αποδόσεις.
- Τα ETF (exchange-traded funds) είναι καλάθια περιουσιακών στοιχείων που διαπραγματεύονται σε χρηματιστήριο όπως οι μεμονωμένες μετοχές. Ένα μόνο ETF μπορεί να περιέχει εκατοντάδες ή χιλιάδες μετοχές ή ομόλογα και να προσφέρει άμεση διαφοροποίηση με χαμηλό κόστος.
- Τα αμοιβαία κεφάλαια επενδύσεων λειτουργούν με παρόμοια αρχή, αλλά τιμολογούνται μία φορά την ημέρα και μπορεί να διαχειρίζονται ενεργά, κάτι που συνήθως σημαίνει υψηλότερα τέλη.
- Τα αμοιβαία κεφάλαια δείκτη ακολουθούν έναν συγκεκριμένο δείκτη της αγοράς, είτε είναι ETF είτε αμοιβαία κεφάλαια επενδύσεων, και αποτελούν την πιο καθαρή έκφραση της παθητικής επένδυσης.
- Οι robo-advisors είναι αυτοματοποιημένες πλατφόρμες που χτίζουν και διαχειρίζονται ένα διαφοροποιημένο χαρτοφυλάκιο για λογαριασμό σας, με βάση την ανοχή σας στον κίνδυνο και τους στόχους σας. Υπηρεσίες όπως το Revolut Robo-Advisor στην Ελλάδα χρεώνουν ένα μικρό τέλος διαχείρισης, αλλά αφαιρούν την ανάγκη να επιλέγετε μόνοι σας μεμονωμένα αμοιβαία κεφάλαια.
Τα κρυπτονομίσματα μένουν έξω από αυτές τις κατηγορίες. Είναι εξαιρετικά ασταθή, ρυθμίζονται στην ΕΕ μόνο από τον Δεκέμβριο του 2024, με τους κανόνες MiCA, και δεν έχουν το ιστορικό αποδόσεων που στηρίζει τη μακροπρόθεσμη επένδυση σε μετοχές. Ο αρχάριος πρέπει να τα αντιμετωπίζει ως κερδοσκοπικό περιουσιακό στοιχείο και όχι ως βασικό δομικό στοιχείο της επένδυσης. Κάθε κατηγορία περιουσιακών στοιχείων αντιδρά διαφορετικά στις συνθήκες της αγοράς, έχει διαφορετική δομή κόστους και ταιριάζει σε διαφορετικό προφίλ κινδύνου, οπότε αξίζει να γνωρίζετε ολόκληρο το φάσμα των τύπων επένδυσης πριν δεσμεύσετε κεφάλαιο σε οποιονδήποτε από αυτούς.
Για έναν εντελώς αρχάριο, η καλύτερη πρώτη επένδυση είναι συνήθως ένα διαφοροποιημένο αμοιβαίο κεφάλαιο δείκτη ή ETF χαμηλού κόστους, γιατί προσφέρει άμεση έκθεση σε ένα ευρύ καλάθι περιουσιακών στοιχείων, δεν απαιτεί επιλογή μετοχών και κρατά τα κόστη χαμηλά. Η σωστή επιλογή για τον καθένα εξαρτάται από τρία κριτήρια: το κόστος (εκφρασμένο ως ο συνολικός δείκτης εξόδων του κεφαλαίου, ή TER), το εύρος της διαφοροποίησης και την ικανότητα του επενδυτή να αντέξει τις βραχυπρόθεσμες πτώσεις των τιμών χωρίς να πουλήσει.
Ένα παγκόσμιο αμοιβαίο κεφάλαιο δείκτη ή ETF που ακολουθεί έναν ευρύ δείκτη της αγοράς δίνει στον αρχάριο έκθεση σε εκατοντάδες ή χιλιάδες εταιρείες με μία μόνο αγορά. Στην Ευρώπη, ευρέως διαδεδομένα παραδείγματα είναι το Vanguard FTSE All-World UCITS ETF (VWCE) με TER 0,14% και το iShares Core MSCI World UCITS ETF με 0,20%. Στις ΗΠΑ, το Vanguard Total Stock Market ETF (VTI) χρεώνει μόλις 0,03%. Το TER σε τέτοια κεφάλαια κυμαίνεται συνήθως ανάμεσα στο 0,03% και στο 0,25% τον χρόνο, πράγμα που σημαίνει ότι το κόστος διακράτησής τους είναι αμελητέο σε σχέση με τη μακροπρόθεσμη ανάπτυξη στην οποία δίνουν πρόσβαση.
Τα τρία κριτήρια είναι απλά. Πρώτον, το κεφάλαιο πρέπει να έχει χαμηλό κόστος, γιατί κάθε κλάσμα του τοις εκατό σε τέλη συσσωρεύεται εις βάρος των αποδόσεών σας επί δεκαετίες. Δεύτερον, πρέπει να είναι ευρέως διαφοροποιημένο, γιατί ένα κεφάλαιο που κρατά ολόκληρη την αγορά είναι εκ φύσεως ασφαλέστερο από ένα που είναι συγκεντρωμένο σε έναν κλάδο ή σε μία χώρα. Τρίτον, και σημαντικότερο, ο αρχάριος πρέπει να είναι προετοιμασμένος να κρατήσει τη θέση του σε περιόδους πτώσης. Με μια καλή πρώτη επένδυση, ο μεγαλύτερος μεμονωμένος κίνδυνος είναι ο επενδυτής να την πουλήσει με ζημία σε μια προσωρινή υποχώρηση.
Τι είναι αυτό που σας εμποδίζει κυρίως να επενδύσετε αυτή τη στιγμή;
Επιλέξτε μία απάντηση και δείτε πώς συγκρίνεται με τις απαντήσεις των άλλων αναγνωστών.
Ποια είναι τα κόστη όταν επενδύετε;
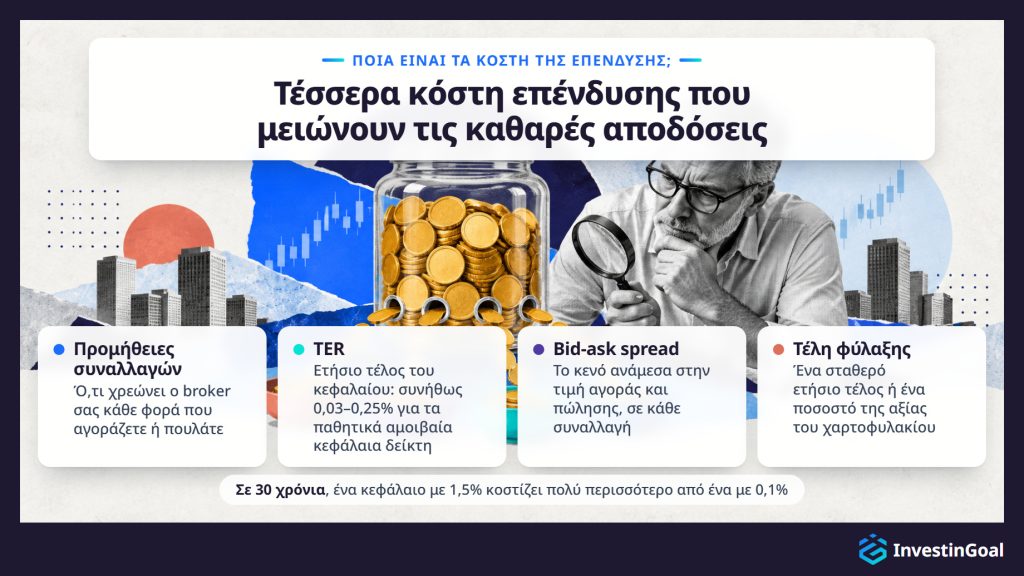
Η επένδυση περιλαμβάνει διάφορα επίπεδα κόστους που μειώνουν άμεσα τις καθαρές αποδόσεις: τις προμήθειες συναλλαγών του broker, τα τέλη διαχείρισης του κεφαλαίου που εκφράζονται ως συνολικός δείκτης εξόδων (TER ή expense ratio), το bid-ask spread σε κάθε συναλλαγή και τα ετήσια τέλη φύλαξης της πλατφόρμας. Οι περισσότεροι αρχάριοι υποτιμούν και τα τέσσερα.
- Οι προμήθειες συναλλαγών είναι ό,τι χρεώνει ο broker σας κάθε φορά που αγοράζετε ή πουλάτε ένα περιουσιακό στοιχείο. Πολλές πλατφόρμες τις έχουν μειώσει ή καταργήσει για τις τυπικές συναλλαγές, όμως εξακολουθούν να υπάρχουν σε ορισμένες πλατφόρμες και για ορισμένα είδη περιουσιακών στοιχείων.
- Το TER είναι το ετήσιο ποσοστιαίο τέλος που χρεώνει ένα κεφάλαιο για τη διαχείριση των περιουσιακών του στοιχείων. Για ένα παθητικό αμοιβαίο κεφάλαιο δείκτη, είναι συνήθως 0,03–0,25%. Για ένα ενεργά διαχειριζόμενο κεφάλαιο, μπορεί να είναι 0,5–1,5% ή και περισσότερο. Η διαφορά μπορεί να φαίνεται μικρή σε ένα μόνο έτος, αλλά σε βάθος δεκαετιών συσσωρεύεται σημαντικά.
- Το bid-ask spread είναι το μικρό κενό ανάμεσα στην τιμή στην οποία μπορείτε να αγοράσετε ένα περιουσιακό στοιχείο και στην τιμή στην οποία μπορείτε να το πουλήσετε. Είναι κόστος συναλλαγής που υπάρχει σε κάθε συναλλαγή, και είναι μεγαλύτερο για τα λιγότερο ρευστά περιουσιακά στοιχεία.
- Τα τέλη φύλαξης χρεώνονται από ορισμένες πλατφόρμες για την κατοχή των περιουσιακών σας στοιχείων. Μπορεί να είναι ένα σταθερό ετήσιο τέλος ή ένα ποσοστό της αξίας του χαρτοφυλακίου σας.
Τα κόστη συσσωρεύονται εις βάρος σας με την ίδια μαθηματική δύναμη με την οποία οι αποδόσεις συσσωρεύονται υπέρ σας. Ένα κεφάλαιο που χρεώνει 1,5% τον χρόνο θα καταναλώσει σε 30 χρόνια πολύ μεγαλύτερο μερίδιο του συνολικού σας πλούτου από ένα κεφάλαιο που χρεώνει 0,1%. Η διαφορά στην τελική αξία του χαρτοφυλακίου ανάμεσα σε ένα κεφάλαιο υψηλού και ένα χαμηλού κόστους μπορεί να φτάσει δεκάδες χιλιάδες ευρώ, ακόμη και όταν και τα δύο κερδίζουν την ίδια μικτή απόδοση. Ακόμη και μια διαφορά 1% στο ετήσιο κόστος συσσωρεύεται σε έναν ορίζοντα 20–30 ετών, οπότε αξίζει να ελέγξετε τα κόστη της επένδυσης πριν επιλέξετε οποιοδήποτε προϊόν.
Πώς αρχίζετε να επενδύετε ως αρχάριος;
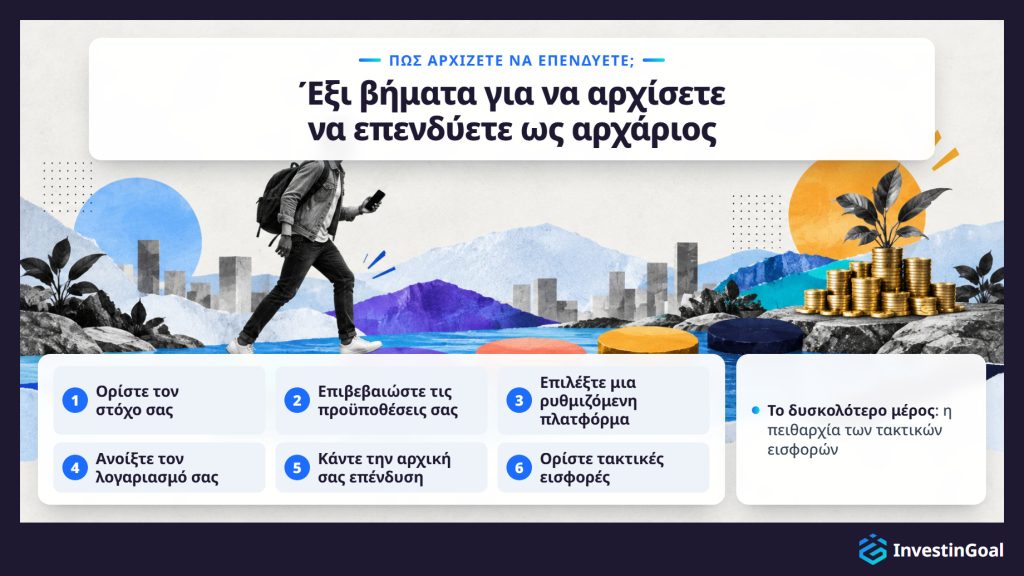
Για να αρχίσετε να επενδύετε ως αρχάριος, το πρώτο βήμα είναι να ορίσετε έναν σαφή οικονομικό στόχο και να επιβεβαιώσετε ότι οι τρεις προϋποθέσεις είναι στη θέση τους: ένα αποθεματικό έκτακτης ανάγκης, μια διαχειρίσιμη θέση χρέους και έναν επενδυτικό ορίζοντα τουλάχιστον 5 ετών. Από εκεί, η διαδικασία περνά από την επιλογή μιας ρυθμιζόμενης πλατφόρμας, το άνοιγμα λογαριασμού, την επιλογή μιας αρχικής επένδυσης που ταιριάζει με την ανοχή σας στον κίνδυνο και τη δημιουργία ενός προγράμματος τακτικών εισφορών.
- Ορίστε τον στόχο σας. Επενδύετε για τη σύνταξη σε 25 χρόνια, για την προκαταβολή ενός σπιτιού σε 7 χρόνια ή για γενικό μακροπρόθεσμο χτίσιμο πλούτου; Ο στόχος καθορίζει τον επενδυτικό ορίζοντα, και ο ορίζοντας καθορίζει το κατάλληλο επίπεδο κινδύνου.
- Επιβεβαιώστε τις προϋποθέσεις σας. Χρειάζεστε έξοδα 3–6 μηνών σε μετρητά, κανένα ανεξέλεγκτο χρέος με υψηλό επιτόκιο και βεβαιότητα ότι δεν θα χρειαστείτε τα χρήματα που σκοπεύετε να επενδύσετε για τουλάχιστον πέντε χρόνια.
- Επιλέξτε μια ρυθμιζόμενη πλατφόρμα. Διαλέξτε έναν broker ή μια επενδυτική πλατφόρμα που έχει λάβει άδεια από αναγνωρισμένη χρηματοοικονομική εποπτική αρχή στη χώρα σας ή σε άλλη χώρα της ΕΕ. Η πλατφόρμα πρέπει να προσφέρει τα επενδυτικά προϊόντα που χρειάζεστε (τουλάχιστον αμοιβαία κεφάλαια δείκτη ή ETF χαμηλού κόστους), να χρεώνει με διαφάνεια και να έχει λειτουργική, εύχρηστη διεπαφή.
- Ανοίξτε τον λογαριασμό σας. Συνήθως πρόκειται για διαδικασία online που διαρκεί 10–30 λεπτά και απαιτεί επαλήθευση ταυτότητας. Θα χρειαστείτε ταυτότητα ή διαβατήριο που έχει εκδοθεί από δημόσια αρχή και αποδεικτικό διεύθυνσης.
- Κάντε την αρχική σας επένδυση. Για τους περισσότερους αρχάριους, αυτό σημαίνει αγορά ενός διαφοροποιημένου αμοιβαίου κεφαλαίου δείκτη ή ETF χαμηλού κόστους. Ξεκινήστε με ένα ποσό που σας αφήνει άνετους, ακόμη κι αν είναι μικρό.
- Ορίστε τακτικές εισφορές. Αυτοματοποιήστε μια μηνιαία μεταφορά στον επενδυτικό σας λογαριασμό και μια επαναλαμβανόμενη αγορά του κεφαλαίου που επιλέξατε. Έτσι εξαλείφεται ο πειρασμός να προβλέψετε την αγορά και η θέση σας χτίζεται σταθερά με τον χρόνο.
Η διαδικασία είναι απλούστερη απ' όσο περιμένουν οι περισσότεροι αρχάριοι. Το δυσκολότερο μέρος είναι η πειθαρχία να διατηρείτε τις τακτικές εισφορές και να αντιστέκεστε στην παρόρμηση να αντιδράτε στις βραχυπρόθεσμες κινήσεις της αγοράς. Τα συγκεκριμένα βήματα διαφέρουν ανά χώρα, γιατί οι ρυθμιστικές απαιτήσεις, οι διαθέσιμες πλατφόρμες και η φορολογική μεταχείριση διαφέρουν από δικαιοδοσία σε δικαιοδοσία. Οι διαφορές αυτές διαμορφώνουν κάθε στάδιο του πώς να αρχίσετε να επενδύετε, από την επιλογή πλατφόρμας ως τον φόρο στα κέρδη.
Πολλές ρυθμιζόμενες πλατφόρμες επιτρέπουν στους επενδυτές να ξεκινήσουν με μόλις 1 € μέσω προγραμμάτων κλασματικών μετοχών, και μια τακτική εισφορά 50 € τον μήνα αρκεί για να αρχίσετε να χτίζετε μια διαφοροποιημένη θέση σε αμοιβαία κεφάλαια δείκτη ή ETF. Στην πράξη, οι πλατφόρμες έχουν σχεδόν εξαλείψει το εμπόδιο του κεφαλαίου. Το Trade Republic ξεκινά από 1 € και προσφέρει αυτοματοποιημένα προγράμματα αποταμίευσης, και η Interactive Brokers δεν έχει ελάχιστη κατάθεση. Το ελάχιστο ποσό επένδυσης μετράει πολύ λιγότερο από την πειθαρχία να ξεκινάτε με συνέπεια. Τα ελάχιστα των πλατφορμών διαφέρουν, όμως το εμπόδιο είναι χαμηλότερο απ' όσο νομίζουν οι περισσότεροι αρχάριοι.
Η εσφαλμένη αντίληψη ότι η επένδυση απαιτεί χιλιάδες ευρώ εκ των προτέρων είναι από τους συνηθέστερους λόγους που οι άνθρωποι αναβάλλουν. Στην πράξη, το κόστος μιας μεμονωμένης μετοχής ενός παγκόσμιου ETF δείκτη κυμαίνεται συχνά ανάμεσα σε 5 € και 100 €, και οι κλασματικές μετοχές αφαιρούν ακόμη και αυτόν τον περιορισμό. Οι τακτικές εισφορές με τον χρόνο μετρούν περισσότερο από το μέγεθος της πρώτης κατάθεσης. Όποιος συνεισφέρει 50 € τον μήνα επί 30 χρόνια συσσωρεύει σημαντικά περισσότερα, με ετήσια απόδοση 7%, από κάποιον που περιμένει πέντε χρόνια και μετά επενδύει 5.000 € εφάπαξ.
Ο σύνθετος τόκος ανταμείβει τον χρόνο στην αγορά περισσότερο από το μέγεθος οποιασδήποτε μεμονωμένης συναλλαγής. Η πλατφόρμα επηρεάζει επίσης τα χρήματα που χρειάζεστε για να αρχίσετε να επενδύετε, γιατί οι ελάχιστες καταθέσεις και τα τέλη διαφέρουν από πλατφόρμα σε πλατφόρμα.
Τα συνηθέστερα λάθη των αρχαρίων στην επένδυση είναι: η προσπάθεια πρόβλεψης της αγοράς, η πώληση σε βραχυπρόθεσμες πτώσεις των τιμών λόγω πανικού, η επένδυση πριν υπάρξει αποθεματικό έκτακτης ανάγκης, η συγκέντρωση όλου του κεφαλαίου σε ένα μόνο περιουσιακό στοιχείο ή κλάδο (κίνδυνος συγκέντρωσης) και η αγνόηση των τελών όταν επιλέγεται πλατφόρμα ή κεφάλαιο.
Η προσπάθεια πρόβλεψης της αγοράς (market timing) είναι η πεποίθηση ότι μπορείτε να προβλέψετε πότε θα ανέβουν ή θα πέσουν οι τιμές και να αγοράσετε ή να πουλήσετε αναλόγως. Αποτυγχάνει ακόμη και για τους επαγγελματίες διαχειριστές κεφαλαίων, όπως δείχνουν δεκαετίες ερευνών. Για έναν αρχάριο, η προσπάθεια καταλήγει συνήθως σε αγορά αφού οι τιμές έχουν ήδη ανέβει και σε πώληση αφού έχουν ήδη πέσει, που είναι το αντίθετο από αυτό που παράγει αποδόσεις.
Η πώληση από πανικό είναι ο συμπεριφορικός ξάδελφος της προσπάθειας πρόβλεψης της αγοράς. Όταν οι αγορές πέφτουν 10–20%, το ένστικτο να πουλήσετε για να προστατεύσετε ό,τι απομένει είναι ισχυρό, αλλά αν το ακολουθήσετε, καθηλώνετε ζημίες που αλλιώς θα ήταν προσωρινές. Η θεραπεία είναι δομική όσο και συναισθηματική. Με ένα επαρκές αποθεματικό έκτακτης ανάγκης και έναν μακρύ επενδυτικό ορίζοντα, δεν χρειάζεστε τώρα τα επενδυμένα χρήματα, και η πτώση είναι ένα βραχυπρόθεσμο γεγονός μέσα σε μια μακροπρόθεσμη πορεία.
Η επένδυση χωρίς αποθεματικό έκτακτης ανάγκης μετατρέπει κάθε απρόβλεπτο έξοδο σε αναγκαστική πώληση. Το να παραλείψετε το αποθεματικό έκτακτης ανάγκης είναι το μεμονωμένο δομικό λάθος που έχει τις περισσότερες πιθανότητες να μετατρέψει μια προσωρινή πτώση της αγοράς σε μόνιμη απώλεια.
Ο κίνδυνος συγκέντρωσης και η αγνόηση των τελών είναι πιο αθόρυβα λάθη, αλλά εξίσου επιζήμια με τον χρόνο. Αν κρατάτε μία μόνο μετοχή, εκτίθεστε στην αποτυχία της συγκεκριμένης εταιρείας. Η επιλογή ενός κεφαλαίου με TER 1,5% αντί για ένα με 0,1% κοστίζει δεκάδες χιλιάδες ευρώ σε διάστημα 30 ετών, ακόμη και όταν και τα δύο δίνουν την ίδια έκθεση στην αγορά. Η πειθαρχία του «αγοράζω και κρατώ», η ευρεία διαφοροποίηση και η επίγνωση του κόστους είναι οι τρεις συνήθειες που αποτρέπουν την πλειονότητα των λαθών των αρχαρίων.
Η διαφοροποίηση μειώνει τη ζημιά που μπορεί να προκαλέσει στο συνολικό χαρτοφυλάκιο η κακή απόδοση μιας μεμονωμένης επένδυσης. Όταν μοιράζετε το κεφάλαιο σε διαφορετικά περιουσιακά στοιχεία, κλάδους ή γεωγραφικές περιοχές, η σταθερότητα ή τα κέρδη σε έναν τομέα αντισταθμίζουν εν μέρει τις απώλειες σε έναν άλλο. Για έναν αρχάριο, η διαφοροποίηση είναι η πιο προσιτή μορφή διαχείρισης κινδύνου, γιατί τα αμοιβαία κεφάλαια δείκτη και τα ETF την προσφέρουν αυτόματα, χωρίς να απαιτείται επιλογή μεμονωμένων μετοχών.
Η διαφοροποίηση στηρίζεται στη συσχέτιση. Η συσχέτιση μετρά πόσο στενά κινούνται δύο περιουσιακά στοιχεία προς την ίδια κατεύθυνση την ίδια στιγμή, και δεν κινούνται όλα μαζί. Όταν οι μετοχές τεχνολογίας υποχωρούν, οι μετοχές υγείας ή τα βασικά καταναλωτικά αγαθά μπορεί να μείνουν σταθερά ή να ανέβουν. Όταν η αγορά μιας χώρας αποδίδει κάτω από τις προσδοκίες, μιας άλλης μπορεί να αποδώσει πάνω από αυτές. Κρατώντας ένα ευρύ καλάθι περιουσιακών στοιχείων, μειώνετε τον κίνδυνο μεμονωμένης μετοχής και εξομαλύνετε τη συνολική πορεία απόδοσης του χαρτοφυλακίου σας.
Για έναν αρχάριο, η πρακτική συνέπεια είναι απλή. Ένα μόνο παγκόσμιο αμοιβαίο κεφάλαιο δείκτη κρατά χιλιάδες εταιρείες σε δεκάδες χώρες. Αν το αγοράσετε, πετυχαίνετε επίπεδο διαφοροποίησης που θα ήταν αδύνατο να αναπαραχθεί αγοράζοντας μεμονωμένες μετοχές, και το κάνετε με ελάχιστο κόστος. Το αμοιβαίο κεφάλαιο δείκτη δίνει έτσι στον αρχάριο μια προστασία από απώλειες που αλλιώς θα απαιτούσε σημαντική εμπειρία και κεφάλαιο για να χτιστεί με το χέρι.
Τι πρέπει να περιλαμβάνει ένα επενδυτικό πλάνο;
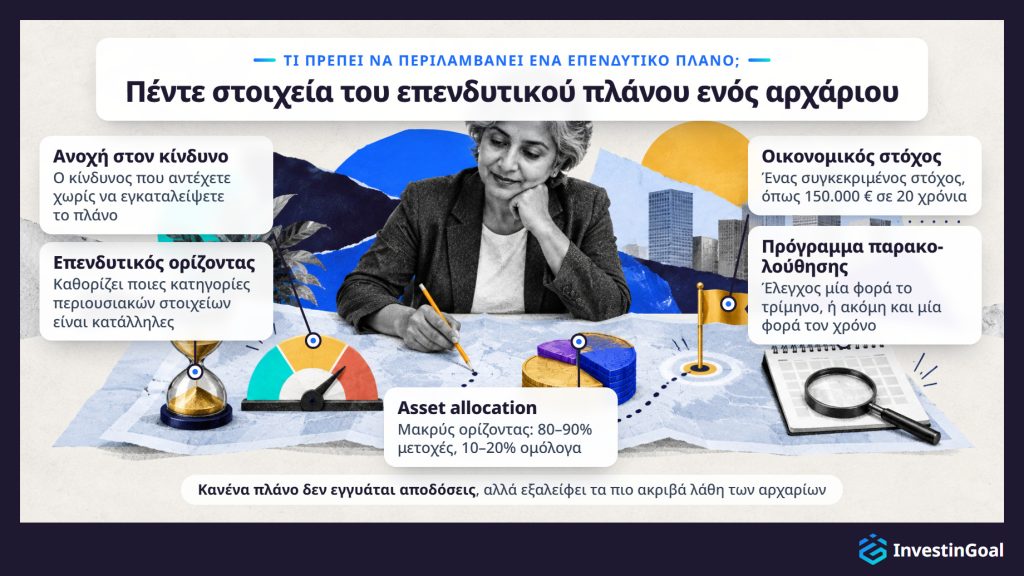
Ένα πλήρες επενδυτικό πλάνο για έναν αρχάριο πρέπει να περιλαμβάνει πέντε στοιχεία: έναν σαφώς διατυπωμένο οικονομικό στόχο, έναν καθορισμένο επενδυτικό ορίζοντα, μια ειλικρινή εκτίμηση της ανοχής στον κίνδυνο, μια αρχική asset allocation που αντανακλά και τα τρία και ένα πρόγραμμα παρακολούθησης για να ελέγχετε την πρόοδο χωρίς να αντιδράτε υπερβολικά στις βραχυπρόθεσμες μεταβολές των τιμών.
- Ο οικονομικός στόχος είναι η άγκυρα. Το «να αυξήσω τα χρήματά μου» δεν είναι στόχος. Το «να συγκεντρώσω 150.000 € σε 20 χρόνια για τη σύνταξή μου» είναι. Ένας συγκεκριμένος στόχος σας επιτρέπει να υπολογίσετε τη μηνιαία εισφορά που χρειάζεται, να επιλέξετε το κατάλληλο επίπεδο κινδύνου και να μετρήσετε αν βρίσκεστε στην πορεία.
- Ο επενδυτικός ορίζοντας καθορίζει ποιες κατηγορίες περιουσιακών στοιχείων είναι κατάλληλες. Ένας στόχος σύνταξης σε 25 χρόνια μπορεί να αντέξει σημαντική έκθεση σε μετοχές, γιατί υπάρχει χρόνος για ανάκαμψη από τις πτώσεις. Ένας στόχος 5 ετών απαιτεί πιο συντηρητική κατανομή, γιατί το περιθώριο ανάκαμψης είναι στενό.
- Η ανοχή στον κίνδυνο είναι το στοιχείο που συνδέει στην πράξη τον επενδυτικό ορίζοντα με την asset allocation. Δεν αφορά μόνο πόσο κίνδυνο μπορείτε να αναλάβετε οικονομικά (που εξαρτάται από την οικονομική σας κατάσταση), αλλά πόσο κίνδυνο αντέχετε ψυχολογικά χωρίς να εγκαταλείψετε το πλάνο. Μια ειλικρινής αυτοαξιολόγηση της ανοχής στον κίνδυνο αποτρέπει τον συνηθέστερο τρόπο αποτυχίας: το χτίσιμο ενός χαρτοφυλακίου που είναι θεωρητικά βέλτιστο αλλά δεν αντέχεται στη συμπεριφορά.
- Η asset allocation μεταφράζει τον στόχο, τον επενδυτικό ορίζοντα και την ανοχή στον κίνδυνο σε ένα συγκεκριμένο μείγμα επενδύσεων. Μια συνηθισμένη αφετηρία για έναν αρχάριο με μακρύ επενδυτικό ορίζοντα είναι 80–90% μετοχές (μέσω αμοιβαίων κεφαλαίων δείκτη) και 10–20% ομόλογα, με προσαρμογή όσο πλησιάζει η ημερομηνία του στόχου.
- Το πρόγραμμα παρακολούθησης ορίζει μια συχνότητα ελέγχου που αποτρέπει τόσο την αμέλεια όσο και την υπερβολική αντίδραση. Αν ελέγχετε το χαρτοφυλάκιό σας μία φορά το τρίμηνο, ή ακόμη και μία φορά τον χρόνο, αρκεί για ένα μακροπρόθεσμο πλάνο. Η καθημερινή παρακολούθηση ενθαρρύνει συναισθηματικές αποφάσεις και είναι ένας από τους πιο αξιόπιστους δρόμους προς την πώληση από πανικό.
Ένα πλάνο χτισμένο πάνω σε αυτά τα πέντε στοιχεία δεν εγγυάται αποδόσεις. Εξαλείφει όμως τα τρία πιο ακριβά λάθη των αρχαρίων που προκαλεί η απουσία επενδυτικού πλάνου: την επένδυση χωρίς στόχο, την επιλογή περιουσιακών στοιχείων που δεν ταιριάζουν με τον επενδυτικό ορίζοντα και την εγκατάλειψη της στρατηγικής σε μια πτώση, επειδή το συναισθηματικό κόστος της διακράτησης έγινε ανυπόφορο.
Οι αρχάριοι εξυπηρετούνται καλύτερα από δύο συμπληρωματικές στρατηγικές: την παθητική επένδυση σε δείκτες μέσω κεφαλαίων χαμηλού κόστους, που αφαιρεί την ανάγκη ενεργούς επιλογής μετοχών, και ένα πρόγραμμα τακτικών εισφορών, που συχνά λέγεται euro-cost averaging και αφαιρεί την ανάγκη να προβλέψετε την αγορά. Και οι δύο στρατηγικές ταιριάζουν στους αρχάριους, γιατί καμία δεν χρειάζεται γνώση της αγοράς για να δουλέψει.
Η παθητική επένδυση σε δείκτες σημαίνει ότι αγοράζετε ένα κεφάλαιο που ακολουθεί έναν ευρύ δείκτη της αγοράς και το κρατάτε. Δεν προσπαθείτε να επιλέξετε τις καλύτερες μετοχές ούτε να προβλέψετε ποιοι κλάδοι θα αποδώσουν περισσότερο. Αποδέχεστε τη μέση απόδοση της αγοράς, η οποία ιστορικά έχει κυμανθεί στο 7–10% τον χρόνο σε μεγάλες περιόδους. Η απλότητα είναι εσκεμμένη, γιατί λιγότερες αποφάσεις σημαίνουν λιγότερες ευκαιρίες για ακριβά λάθη.
Το euro-cost averaging σημαίνει ότι επενδύετε ένα σταθερό ποσό σε τακτά διαστήματα, ανεξάρτητα από το αν η αγορά ανεβαίνει ή πέφτει. Όταν οι τιμές είναι υψηλές, η σταθερή εισφορά σας αγοράζει λιγότερα μερίδια. Όταν οι τιμές είναι χαμηλές, αγοράζει περισσότερα. Με τον χρόνο, αυτό εξομαλύνει τη μέση τιμή αγοράς και εξαλείφει τον κίνδυνο να επενδύσετε ένα μεγάλο ποσό τη χειρότερη δυνατή στιγμή. Η στρατηγική δουλεύει, γιατί το να μένει κάποιος έξω από την προσπάθεια πρόβλεψης της αγοράς είναι η μόνη ρεαλιστική προσέγγιση για τους περισσότερους ανθρώπους.
Μαζί, η παθητική επένδυση σε δείκτες και το euro-cost averaging δεν απαιτούν τίποτα περισσότερο από την επιλογή ενός κεφαλαίου, τη ρύθμιση μιας αυτόματης εισφοράς και την αναμονή να αυξηθεί η θέση. Όταν ένας αρχάριος έχει κρατήσει μια θέση σε έναν ολόκληρο κύκλο της αγοράς και έχει σαφέστερη εικόνα για τη δική του ανοχή στον κίνδυνο και τους στόχους του, γίνονται σχετικές πιο ποικίλες επενδυτικές στρατηγικές.
Για επενδύσεις εκτεθειμένες στην αγορά, η ελάχιστη περίοδος διακράτησης των 5 ετών είναι το συνηθισμένο όριο κάτω από το οποίο ο κίνδυνος πώλησης με ζημία αυξάνεται σημαντικά. Ιστορικά, ευρείς δείκτες όπως ο S&P 500 και ο MSCI World Index έχουν δώσει θετικές αποδόσεις στη μεγάλη πλειονότητα των πενταετιών, ενώ τα συντομότερα διαστήματα εκθέτουν τους επενδυτές σε πολύ ευρύτερο φάσμα αποτελεσμάτων. Πέρα από τα 5 χρόνια, όσο μεγαλύτερη η περίοδος διακράτησης, τόσο περισσότερο χρόνο έχει ο σύνθετος τόκος για να δουλέψει, και τόσο περισσότερο η βραχυπρόθεσμη μεταβλητότητα γίνεται στατιστικά αμελητέα.
Σε οποιοδήποτε μεμονωμένο έτος, οι ευρείες αγορές μετοχών έχουν ιστορικά δώσει αρνητικές αποδόσεις περίπου ένα έτος στα τέσσερα (με βάση δεδομένα μεγάλων δεικτών μετοχών που καλύπτουν σχεδόν έναν αιώνα). Σε οποιαδήποτε πενταετία, η συχνότητα των αρνητικών αποτελεσμάτων μειώνεται σημαντικά. Σε περιόδους 10 και 20 ετών, τα αρνητικά αποτελέσματα γίνονται σπάνια στα διαφοροποιημένα χαρτοφυλάκια. Αυτή η ιστορική τάση δεν είναι εγγύηση, και στηρίζει τη συνηθισμένη συμβουλή να επενδύετε μόνο χρήματα που δεν θα χρειαστείτε για τουλάχιστον πέντε χρόνια.
Πέρα από την αποφυγή απωλειών, ο χρόνος δίνει στον σύνθετο τόκο τους κύκλους που χρειάζεται για να παραγάγει ουσιαστική ανάπτυξη. Μια περίοδος διακράτησης 30 ετών αποδίδει πολύ περισσότερο από το τριπλάσιο μιας περιόδου 10 ετών, γιατί κάθε επιπλέον έτος συσσωρεύεται πάνω σε μεγαλύτερη βάση. Κάθε στόχος έχει τον δικό του επενδυτικό ορίζοντα, και οι αποταμιεύσεις για τη σύνταξη που μετριούνται σε δεκαετίες χρειάζονται διαφορετική κατανομή από έναν μεσοπρόθεσμο στόχο που μετριέται σε 5–10 χρόνια.
Ποιον λογαριασμό χρειάζομαι για να αρχίσω να επενδύω;
Για να αρχίσετε να επενδύετε, χρειάζεστε έναν λογαριασμό μεσιτείας (brokerage account) που ανοίγετε σε ρυθμιζόμενο broker ή επενδυτική πλατφόρμα. Ένας λογαριασμός μεσιτείας κρατά για λογαριασμό σας χρηματοοικονομικά περιουσιακά στοιχεία, όπως μετοχές, ETF και αμοιβαία κεφάλαια, και ο broker τον χρησιμοποιεί για να εκτελεί τις συναλλαγές σας στην αγορά. Οι λογαριασμοί με φορολογικό πλεονέκτημα (tax-wrapper), όπως το ISA του Ηνωμένου Βασιλείου, μπορεί να προσφέρουν πρόσθετα οφέλη, όμως η Ελλάδα δεν έχει αντίστοιχο για την αγορά μετοχών.
Ένας τυπικός λογαριασμός μεσιτείας είναι η προεπιλογή. Δίνει πρόσβαση σε ολόκληρο το φάσμα των διαθέσιμων επενδυτικών προϊόντων, και τα κέρδη υπόκεινται στους κανόνες φορολόγησης υπεραξιών της χώρας σας. Το άνοιγμά του απαιτεί συνήθως επαλήθευση ταυτότητας, αποδεικτικό διεύθυνσης και λίγα λεπτά συμπλήρωσης μιας φόρμας online.
Οι λογαριασμοί με φορολογικό πλεονέκτημα (tax-wrapper) προστατεύουν από τον φόρο ένα μέρος ή το σύνολο των επενδυτικών σας κερδών στις χώρες που τους προσφέρουν. Οι συγκεκριμένοι κανόνες εξαρτώνται εξ ολοκλήρου από τη χώρα κατοικίας σας. Ορισμένες χώρες, όπως το Ηνωμένο Βασίλειο με τους λογαριασμούς ISA, προσφέρουν λογαριασμό αυτού του είδους. Η Ελλάδα δεν έχει αντίστοιχο για την αγορά μετοχών. Αυτοί οι λογαριασμοί έχουν συχνά ετήσια όρια εισφορών και ειδικούς κανόνες για τις αναλήψεις.
Για έναν αρχάριο, η πρακτική συμβουλή είναι να ξεκινήσει με όποιον τύπο λογαριασμού είναι ο απλούστερος στο άνοιγμα και διαθέσιμος στην πλατφόρμα που διάλεξε. Στην Ελλάδα αυτός είναι ο τυπικός λογαριασμός μεσιτείας. Ο λογαριασμός καθορίζει επίσης ποια προϊόντα μπορείτε να κρατήσετε, και ορισμένοι τύποι επενδυτικών λογαριασμών διατίθενται μόνο μέσω συγκεκριμένων παρόχων.
Επιλέγετε τη σωστή επενδυτική πλατφόρμα ή τον σωστό broker ελέγχοντας πέντε κριτήρια: ρυθμιστικό καθεστώς και πλαίσιο προστασίας των επενδυτών, εύρος των διαθέσιμων επενδυτικών προϊόντων, πλήρη δομή τελών μαζί με τα κρυφά κόστη, απαιτήσεις ελάχιστης κατάθεσης και ευκολία χρήσης της πλατφόρμας. Το πρώτο κριτήριο είναι αδιαπραγμάτευτο. Ένας αρχάριος πρέπει να εξετάζει μόνο πλατφόρμες που έχουν λάβει άδεια από την Επιτροπή Κεφαλαιαγοράς (HCMC) στην Ελλάδα ή από την αρχή μιας άλλης χώρας της ΕΕ, όπως η BaFin στη Γερμανία ή η CySEC στην Κύπρο. Με το ευρωπαϊκό διαβατήριο, η άδεια σε μία χώρα της ΕΕ επιτρέπει σε μια εταιρεία να εξυπηρετεί πελάτες σε όλη την ΕΕ.
Το ρυθμιστικό καθεστώς επιβεβαιώνει ότι η πλατφόρμα λειτουργεί υπό νόμιμη εποπτεία, διαχωρίζει τα κεφάλαια των πελατών από τα περιουσιακά στοιχεία της εταιρείας και συμμετέχει σε ένα ταμείο αποζημίωσης επενδυτών που παρέχει καθορισμένο επίπεδο προστασίας αν ο broker αποτύχει. Χωρίς αυτό, κανένα άλλο χαρακτηριστικό δεν έχει σημασία. Στην Ελλάδα, το ταμείο αποζημίωσης επενδυτών είναι το Ταμείο Εγγύησης Καταθέσεων και Επενδύσεων (ΤΕΚΕ) για τις τράπεζες και το Ελληνικό Ταμείο Εγγύησης για τις υπόλοιπες επιχειρήσεις επενδύσεων, ενώ οι πελάτες ενός broker με άδεια σε άλλη χώρα της ΕΕ καλύπτονται από το σύστημα εκείνης της χώρας.
Το εύρος προϊόντων καθορίζει αν η πλατφόρμα προσφέρει ό,τι χρειάζεστε. Στο ελάχιστο, ένας αρχάριος χρειάζεται πρόσβαση σε παγκόσμια αμοιβαία κεφάλαια δείκτη ή ETF χαμηλού κόστους. Ορισμένες πλατφόρμες προσφέρουν ευρύτερο φάσμα, με ομόλογα, αμοιβαία κεφάλαια επενδύσεων, διεθνή ETF και δικαιώματα προαίρεσης σε δεκάδες αγορές. Η Interactive Brokers είναι μία από αυτές, και αυτό το εύρος μπορεί να γίνει σχετικό καθώς μεγαλώνουν οι γνώσεις σας.
Η δομή τελών περιλαμβάνει κάθε χρέωση, από τις προμήθειες συναλλαγών και τα τέλη φύλαξης ως τη μετατροπή νομίσματος, την αδράνεια και τις χρεώσεις ανάληψης, και ο αρχάριος τις συγκρίνει όλες. Ορισμένες πλατφόρμες διαφημίζουν συναλλαγές χωρίς προμήθεια, αλλά χρεώνουν υψηλότερα spreads ή τέλη φύλαξης που αντισταθμίζουν την εξοικονόμηση.
Οι απαιτήσεις ελάχιστης κατάθεσης διαφέρουν πολύ. Το Trade Republic επιτρέπει στους επενδυτές στην Ελλάδα να ξεκινήσουν από 1 € και η Interactive Brokers δεν ορίζει ελάχιστο, ενώ άλλες πλατφόρμες μπορεί να απαιτούν αρκετές εκατοντάδες ή ακόμη και αρκετές χιλιάδες ευρώ. Μια πλατφόρμα φιλική προς τον αρχάριο πρέπει να σας επιτρέπει να ξεκινήσετε με μικρά ποσά και να μεγαλώσετε όσο αυξάνεται η αυτοπεποίθηση και το κεφάλαιό σας.
Η ευκολία χρήσης της πλατφόρμας επηρεάζει το αν θα τηρήσετε πραγματικά το πλάνο σας. Μια πλατφόρμα που μπερδεύει, είναι αργή ή κακοσχεδιασμένη αυξάνει την τριβή της τακτικής επένδυσης και σας κάνει πιο πιθανό να αποστασιοποιηθείτε.
Τα πέντε κριτήρια είναι τα ίδια για κάθε πάροχο, γι' αυτό λειτουργούν καλύτερα όταν εφαρμόζονται δίπλα-δίπλα. Έτσι τα χρησιμοποιεί η σύγκριση των καλύτερων online brokers, πάροχο προς πάροχο.








